从黄仁勋事件看AI周期拐点:英伟达估值分析 ——黄仁勋事件、AI投资周期、海力士股价信号与PEGR价格结构
数据截止:2026年11月16日|股价分析基准:11月13日收盘162.85美元|英伟达Q3 FY2027财报:11月17日待公布
本文先给结论
一、黄仁勋事件:它是起因,还是把市场已有的担忧推到了台前?
英伟达董事会于2026年11月11日接受黄仁勋辞去总裁、CEO及董事职务,11月12日对外公告;CFO科莱特·克雷斯暂代CEO,同时继续担任CFO,董事会启动永久CEO遴选,并任命Harvey C. Jones为首任董事长。[1] 这不是一般的高管换岗。黄仁勋不仅是公司创始人,也是AI产业叙事、客户关系、产品路线和资本市场沟通的核心人物。
但必须把“已发生的事实”和“尚未证实的传闻”分开。11月15日Reuters转述《金融时报》报道称,黄仁勋正在考虑回归CEO岗位,并与亲近人士讨论过这种可能性;一名支持者称,支持者正组织游说行动。报道没有说董事会已经改变决定,英伟达也没有确认回归。[2] 同一天,美国财政部长贝森特公开主张董事会应考虑外部CEO,并要求公司董事会及外部法律顾问在10天内回答出口管制合规问题;Reuters还报道董事会曾接触Arm CEO Rene Haas。[3]
事件判断
二、AI是否进入Gartner曲线的衰退段?不能把整个AI产业放在同一条曲线上
Gartner 2026年8月发布的《Hype Cycle for Artificial Intelligence》给出的公开摘要是:AI投资仍然强劲,但价值实现并不均衡;企业需要重新校准预期,把投资转向能够复利式创造价值的技术、终端体验和软硬件一体化系统,同时应对监管、经济和地缘政治压力。[4] 这段话支持“预期与价值兑现出现落差”,却不支持“整个AI行业已经进入衰退周期”。
Gartner曲线描述的是不同技术类别的预期变化,不是一个覆盖所有AI技术、所有企业和所有资本开支的宏观周期钟。生成式AI应用、智能体、模型训练、推理、云数据中心、芯片与存储,所处阶段可能完全不同。把它们统称为“AI见顶”,会掩盖真正重要的时差。
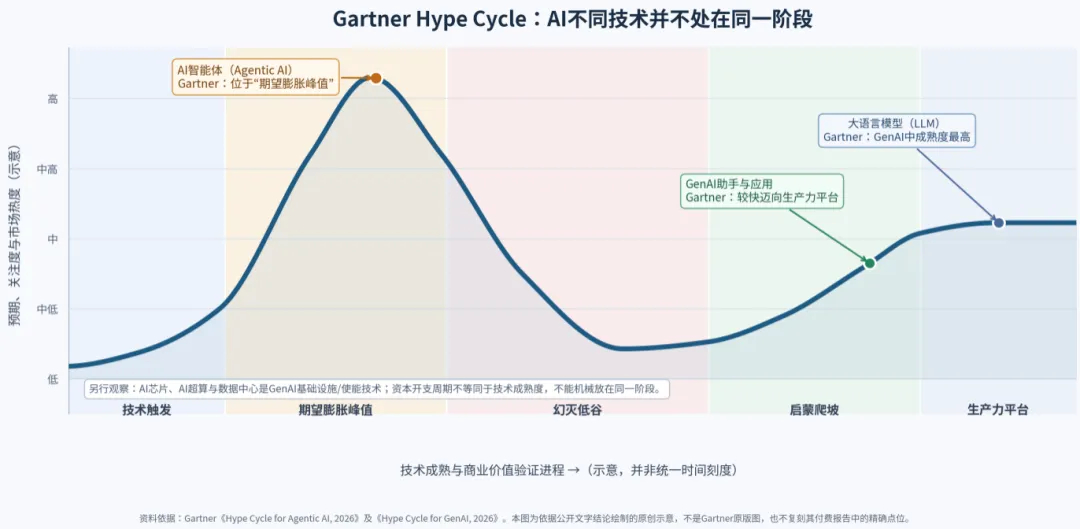
图1 Gartner技术成熟度曲线与2026年AI分层位置(依据公开资料绘制)
读图提示:Gartner 2026年研究明确将AI智能体置于“期望膨胀峰值”;在GenAI技术中,LLM被称为成熟度最高,GenAI助手与应用则较快向生产力平台推进。AI芯片和超算虽是关键基础设施,但其资本开支周期不等于技术成熟度阶段。图中点位仅表达公开文字所支持的相对阶段,不代表Gartner原图的精确坐标。[11][12]
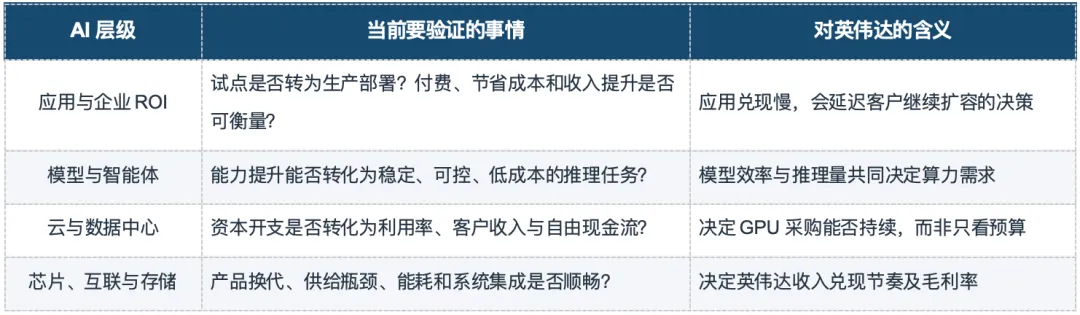
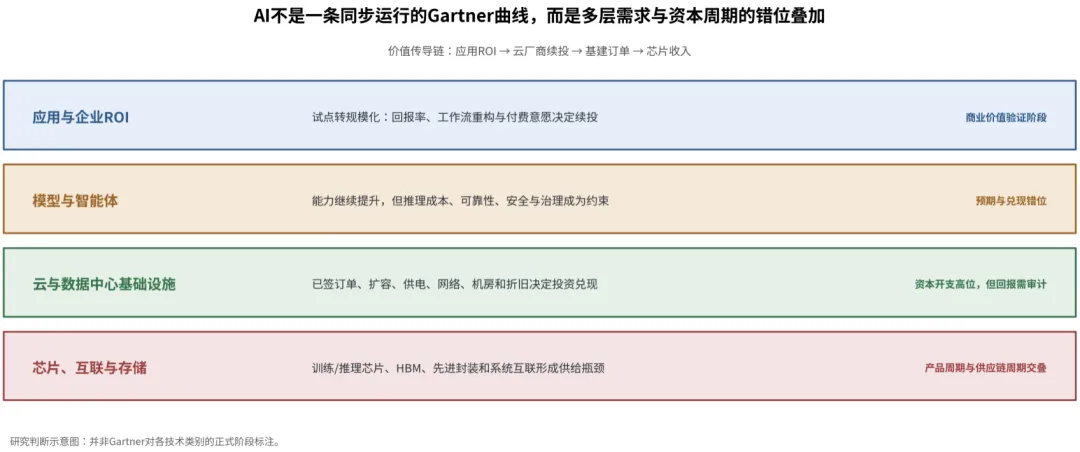
图2 AI不是一条同步运行的Gartner曲线,而是多层需求与资本周期的错位叠加。图示为研究框架,不是Gartner对各技术类别的正式阶段标
因此,我更倾向于使用“AI投资周期分层”而不是“AI泡沫整体破裂”来描述当下:应用层正在接受ROI审查,模型与智能体仍处在能力和经济性磨合期,数据中心基础设施的订单和资本开支还在高位,芯片层则面对产品代际切换、供应约束和高基数。应用端的失望,可能经过客户预算、云厂商利用率和资本开支决策,滞后若干季度才传导到上游芯片公司。
这种错位并非纯粹假设。英伟达CFO在8月的财报电话会上估计,前五大超大规模云厂商资本开支可能在2026年接近8000亿美元、2027年达到1.3万亿美元。这是管理层对客户资本开支的估计,不是已审计的实际支出;但它说明基础设施投资规模仍然巨大。[6] 真正的问题是:这些投入最终能否创造足够的现金流和生产率回报?
三、英伟达股价跌到了哪一层?用PEGR价格结构,而不是跌幅猜底
截至11月13日,英伟达收于162.85美元,较52周高点243.37美元回落约33%。11月12日公告日,股价盘中最低148.80美元,收盘166.19美元;11月13日继续收于162.85美元。值得注意的是,AI算力股的调整并非从黄仁勋事件当天才开始:韩国券商11月2日的半导体行业报告显示,10月SK海力士股价下跌22.6%,英伟达也下跌11.4%。人物事件更可能是放大器,而不是整个调整的起点。[9][11]
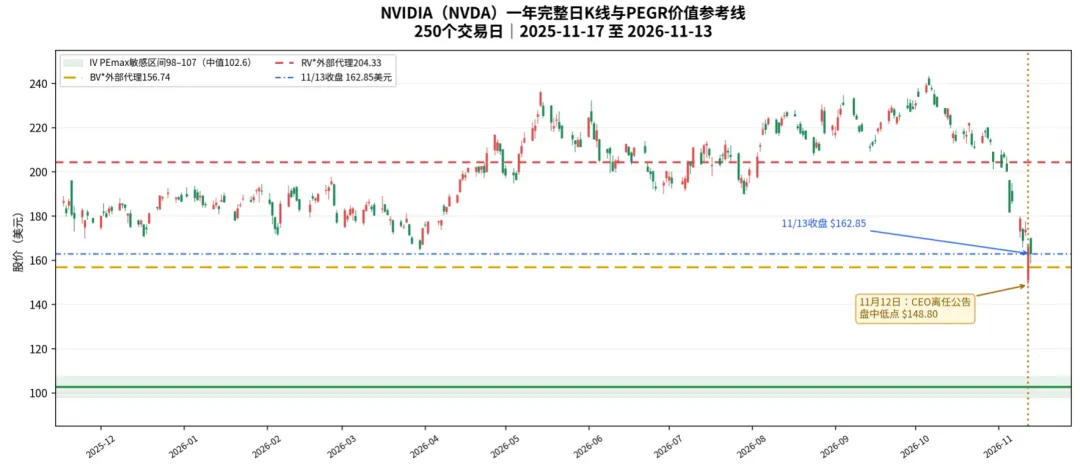
图3 英伟达一年完整日K线。每日一根真实OHLC蜡烛;竖线标记11月12日CEO离任公告日。价值线为估值日参数投射,BV*/RV*仍是外部代理线。
PEGR把股价拆为四层:
P = IV + LCV + STV + B
IV是企业盈利路径在动态折现率和投资回收期约束下形成的内在价值;LCV是上市交易、可转让和流动性便利形成的价值;STV不是企业全部远期价值,而是市场愿意为产业上升周期、技术趋势延续和第二增长曲线支付的乐观预期溢价;B是无法由前三层解释的风险泡沫残差候选。STV被压缩至零,只表示市场不再为上升周期额外支付溢价,并不等于企业远期盈利能力或内在价值归零。
本次估值口径的重要修正
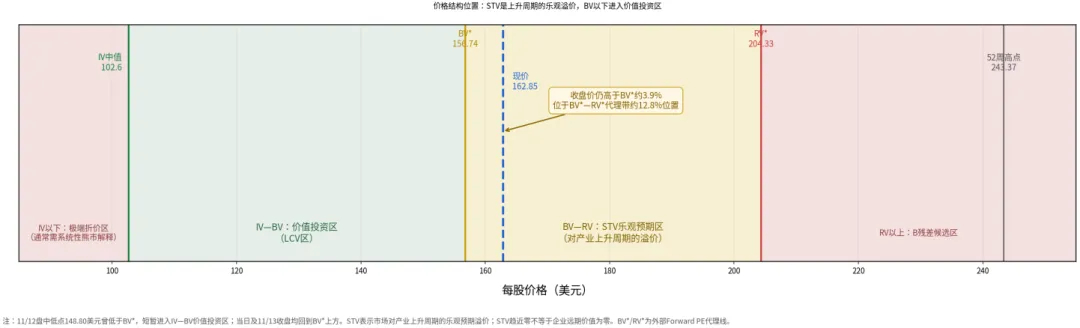
图4 价格结构位置与价值投资边界。IV采用相切法PEmax区间;BV*/RV*为外部Forward PE代理线。IV—BV区间是LCV价值投资区,BV—RV区间代表STV所对应的上升周期乐观预期。
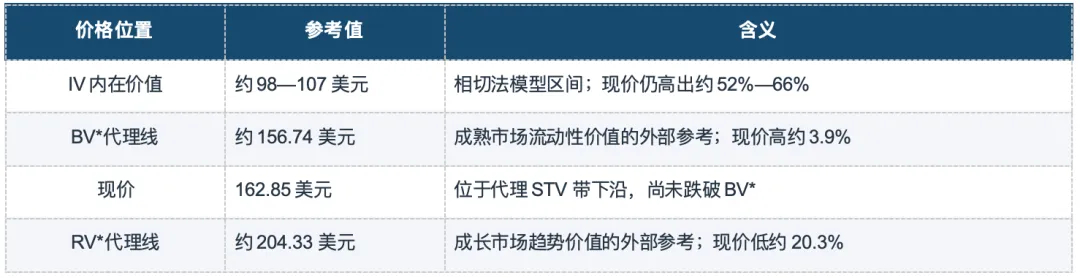
按照这组代理线,11月12日盘中低点148.80美元比BV*低约5.1%,股价曾短暂跌入IV—BV之间的LCV价值投资区;但当日收盘166.19美元、11月13日收盘162.85美元均重新回到BV*上方,最新收盘价仍高约3.9%。因此,不能说股价已经持续进入价值投资区。以BV*至RV*的47.59美元代理STV区间为参照,现价高出BV*的部分只有6.11美元,约占该代理区间的12.8%,说明市场对上升周期的乐观溢价已被大幅压缩,但尚未归零。
股价是否接近调整尾声?
还要用横向比较区分“英伟达个股重估”与“AI行业拐点”。若只有英伟达的价格跌到BV以下,而直接AI基础设施同业仍保留正的STV,市场更可能是在下调英伟达分享AI上升周期的相对地位,涉及竞争优势、产品迭代、客户议价或未来利润分配;这不是给英伟达远期价值打零分,而是不再愿意为它支付上升周期的乐观溢价。
若英伟达与GPU、HBM、网络互联和数据中心等AI基础设施公司同步失去STV,而AI应用、平台企业及非AI科技股仍保留正的STV,更像是市场在判断AI算力基础设施资本开支周期或价值捕获环节发生拐点;若AI全产业链的STV都收缩、非AI科技股仍保留,则更接近AI行业上升周期预期降温;若科技股普遍失去STV,则还要考虑更广泛的科技板块估值下行或熊市。这个比较必须使用同一时点、统一口径和可比样本;本文的BV*/RV*仍是代理线,尚不足以单独证明英伟达STV已经归零。
四、海力士给英伟达的提醒:业绩创新高,不代表股价不会提前见顶
SK海力士是观察AI供应链周期的好参照,但不是英伟达的复制模板。10月,海力士股价下跌22.6%,同期英伟达下跌11.4%;这种调整发生在英伟达CEO离任公告之前。10月28日,SK海力士公布第三季度收入104.6万亿韩元、营业利润83.3万亿韩元、营业利润率80%,均创纪录;HBM4预计第四季度成为主流产品,且2027—2028年超过50%的产能已签署长期协议。[8][9]
这组事实最值得注意的不是“海力士业绩好,股价为什么还跌”,而是市场在交易什么:当利润水平已经很高,投资者会开始讨论未来增长能否继续超过预期、产品价格和毛利率能否维持、供给扩张会不会在需求前面到达。股价可以先于利润表转向,因为股价折现的是未来利润路径,而不是刚刚公布的季度利润。
但要看到差异。存储器具有明显的供需和价格周期,HBM虽然提高了产品门槛,但仍受到产能、良率、客户议价和下一轮供给扩张影响。英伟达则拥有GPU架构、CUDA软件生态、网络互联、系统平台和开发者生态,竞争优势不只是一颗芯片。海力士的股价下跌是“高预期资产会提前交易周期”的警示,不是英伟达将出现同样幅度调整的预测。
从海力士迁移到英伟达的正确问题
五、英伟达增长率曲线:建立一条可以持续贝叶斯修正的基础路径
增长曲线不能把当期数据中心收入同比增长117%直接当作公司净利润增长率g0。数据中心收入增速属于业务收入指标;PEGR的盈利路径必须使用归属于普通股股东的净利润,或在股本变化得到处理后使用每股盈利路径。两者之间还隔着业务结构、毛利率、费用、税率、股本和供应约束。
英伟达FY2027第二季度收入962.2亿美元,同比增长106%;数据中心收入890亿美元,同比增长117%;GAAP毛利率75%,GAAP净利润596.88亿美元,稀释EPS 2.46美元。公司对FY2027第三季度的收入指引为1080亿美元、上下浮动2%,GAAP毛利率指引74%±0.5个百分点。[5] 这些数据证明当前盈利动能很强,也说明未来估值不能只靠外推117%的数据中心增速。
截至11月16日,FY2028E EPS市场一致预期约15.85美元,FY2027E约9.33美元,对应约69.9%的增长。这个数字可作为第一段的共识锚;FY2029以后则没有足够理由假装存在同等精度的市场共识。因此,我把后续年度明确标成研究组的基础先验,而不是分析师预测。
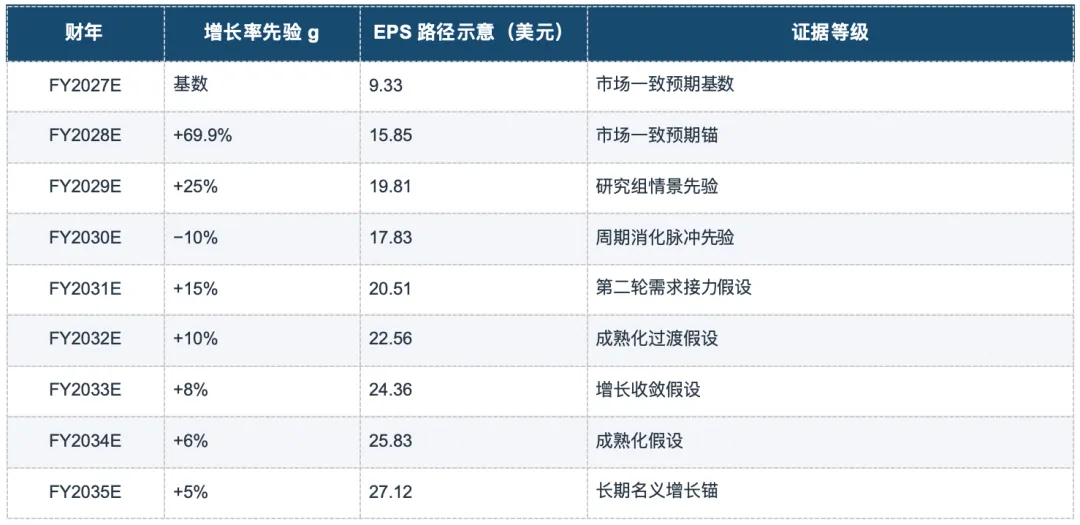
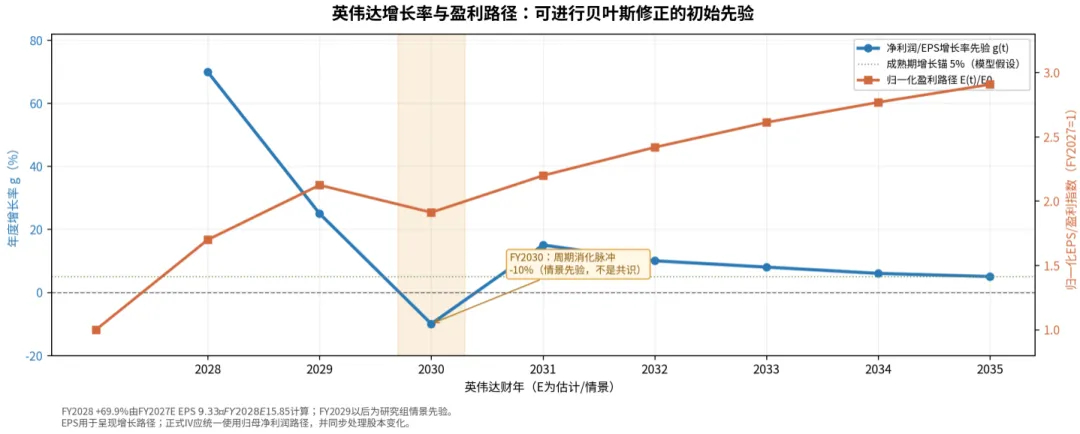
这条路径有一个容易忽略的算术问题:如果FY2028增长69.9%、FY2029增长25%、FY2030下降10%,那么FY2030盈利仍是FY2027基数的约1.91倍,而不是1.3倍。增长率出现负值,不等于利润跌回原点;高基数会让增速看起来急剧下降,但利润绝对额仍可能显著高于今天。
为了让这条路径能持续修正,可采用“中速衰减基线+周期脉冲”的结构:
g(t) = g∞ + (g0 − g∞)e^(−λt) − D·exp[−(t − τ)²/(2σ²)]
其中,g0代表当前可验证的增长基础;λ决定增长衰减速度;g∞是成熟期增长锚;D是周期消化脉冲的幅度;τ是拐点年份;σ控制周期冲击持续时间。它比把每一年的增长率随意手填更有纪律:长期增长由一条相对平滑的曲线决定,产品换代、资本开支消化和客户库存调整则作为临时脉冲叠加。
怎样进行贝叶斯修正?
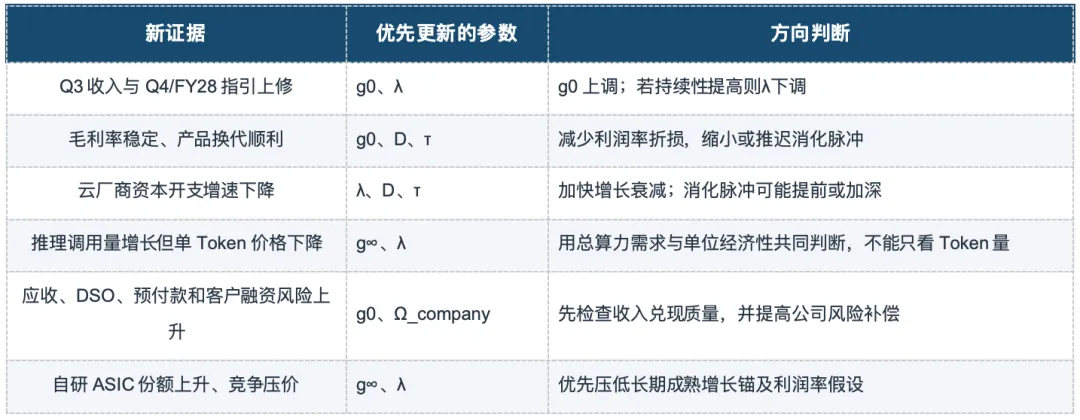
要点是:贝叶斯更新并不等于“看到好消息就提高g”。证据必须区分暂时性超预期与能够改变长期盈利分布的结构性变化。一次季度超预期不应自动抬高15年增长曲线;连续几个季度订单兑现、利润率和现金回收同步改善,才是更强证据。
六、折现率曲线:人物事件先进入风险项,不要先砍盈利
黄仁勋事件对企业价值的第一影响,不一定是下调g(t),而可能是提高公司特定风险补偿Ω_company。只有当事件导致核心人才流失、路线图变更、客户关系受损、产品延误或出口限制实质变化,才应进一步下调盈利路径。把“人事震荡”直接等同于“利润下降”,会把不确定性重复计入模型。
本次研究沿用动态折现曲线:R0=10%,前5年为标准可验证窗口,随后沿归一化有界Weibull曲线加速上升,Rmax=20%,认知边界为15年;η=7、β=2.15。基准相切点约9.9年,对应R(t*)约14.2%。15年是认知边界,不是相切点;本次t*约9.9年,符合多数企业的动态回收期不会无限延伸的估值纪律。
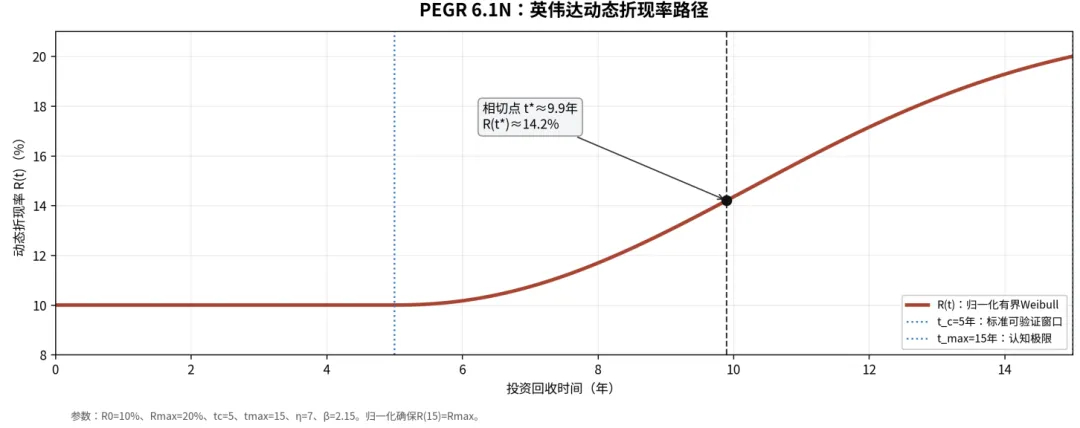
图6 动态折现率曲线。5年为标准可验证窗口,9.9年为本次相切点示意,15年为认知极限。
需要强调:R0、Rmax、η和β仍是模型输入,不是已经通过全市场历史样本外检验的客观常数。若黄仁勋回归,首先考虑是否降低公司特定风险补偿;若继任平稳、团队和客户关系保持连续,即便他不回归,也未必需要永久提高R。
七、两个变量怎样改变估值:黄仁勋回归与11月17日财报
变量一:黄仁勋回归
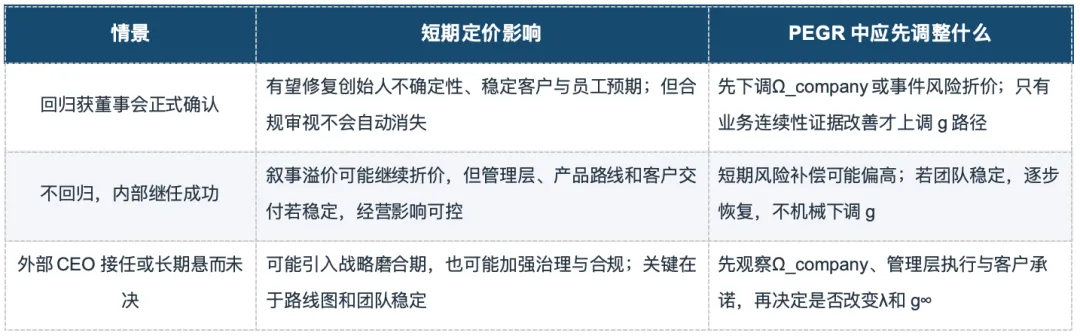
因此,黄仁勋回归对股价可能是很强的短期催化剂,但对企业IV的影响要经过更严格的检验。创始人回归可以恢复信心,却不能单独证明客户资本回报、AI应用ROI或未来利润率改善。反过来,创始人不回归也不必然意味着公司技术能力和盈利路径断裂。
变量二:11月17日Q3财报
英伟达Q3 FY2027结果将于11月17日公布。公司上一季给出的Q3收入指引为1080亿美元±2%,毛利率指引为74%±0.5个百分点;Visible Alpha一致预期为收入1093亿美元、数据中心收入1018亿美元,数据中心收入估计区间为997亿至1108亿美元。[5][7] 市场一致预期比公司指引中值高约1.2%,说明财报门槛已经不低。
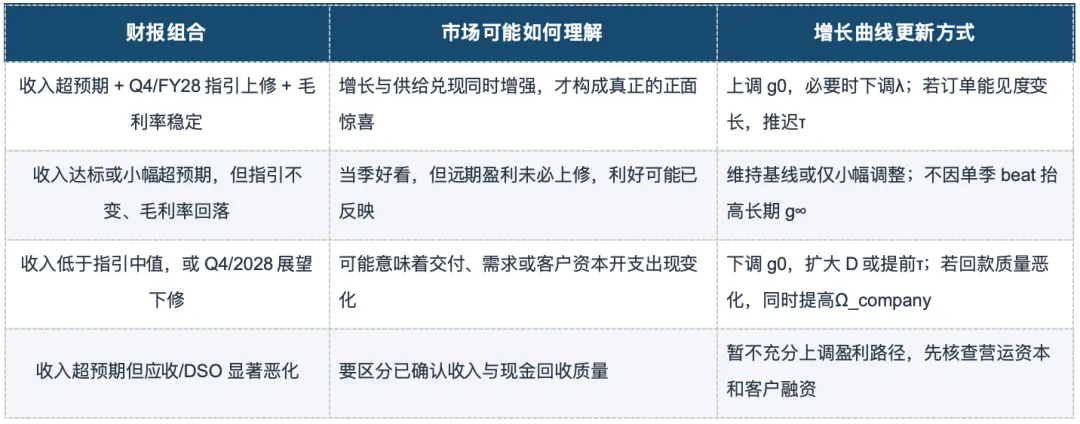
财报后不要只看EPS是否Beat
八、比人事和单季业绩更深的六个变量
1. AI投资回报率,而不只是AI资本开支总额
资本开支是客户的支出,不是客户的利润。真正的链条是:数据中心投入—GPU集群上线—算力利用率—Token或AI服务收入—客户毛利与自由现金流。若算力部署增长很快,但客户收入和利润率跟不上,下一轮采购会从“战略性抢占”转向“财务回报审核”。这才是AI基础设施周期是否见顶的核心变量。
2. 推理经济学:Token量增长与单位价格下降同时发生
推理需求可能成为训练之后的第二增长引擎,但推理的经济性与训练不同。模型效率提升会降低单位Token成本,也可能刺激更多调用,形成需求扩张;与此同时,Token价格下降和自研ASIC也可能压低单位算力价值。判断英伟达能否继续受益,必须同时看总推理量、单位Token成本、GPU利用率、平台份额和每瓦算力产出。
3. 产品代际切换:Blackwell强,不代表Rubin自动无缝接力
高基数企业的增长不是一条平滑直线。产品切换可能造成客户等待、供给爬坡、毛利率波动和收入确认节奏变化。真正值得跟踪的是Blackwell出货高点与Rubin放量之间是否出现空档,以及新平台提高客户经济性后,是否反而加大总算力需求。
4. 供应链与电力:算力需求不等于即时可交付收入
先进封装、HBM、网络互联、机柜、电力接入和数据中心建设周期都可能决定收入兑现速度。供给瓶颈可以延长景气,也可能导致客户资本投入与设备交付错配。若订单排队时间变长,不能简单把未交付订单全部当成无风险收入。
5. 客户集中与资金循环:收入增长的质量需要审计
AI基础设施投资集中于少数大型云厂商和AI实验室。需要检视客户是否有真实终端需求、是否依赖外部融资扩张、供应商预付款或交叉投资是否形成循环,以及英伟达应收账款、合同负债、库存承诺和现金流是否同步改善。营收可以先增长,但现金回收质量往往更能揭示周期的真实位置。
6. 竞争不是只有GPU竞争,而是价值捕获竞争
AMD、云厂商自研ASIC和定制XPU未必会短期取代英伟达训练生态,但可能先在特定推理负载、成本敏感任务和大客户内部工作负载中分流份额。竞争对英伟达的影响,可能首先体现在长期成熟增长锚g∞和趋势价值STV,而非立刻击穿当前季度利润。
九、最终判断:事件可能成为拐点的标记,但不是周期拐点本身
我的综合判断
从这个角度看,黄仁勋事件更像一束强光,把市场此前不愿细看的问题同时照了出来:创始人依赖、治理与合规、客户资本开支回报、产品周期、高基数增长以及上升周期乐观预期的边界。市场不是简单地在给一个人重新定价,而是在重新评估英伟达未来盈利曲线的斜率。
如果股价在代理BV*附近企稳,且Q3和后续指引证明盈利路径没有实质下修,那么这次调整可能主要是风险补偿与上升周期乐观溢价收缩。若股价进一步跌破BV*、但仍高于IV,就进入LCV价值投资区;越接近IV,价值折价越深,但这仍不代表短期底部已经形成。若价格跌破IV,则应首先检验是否出现系统性熊市或极端流动性冲击。判断底部的关键,不是某个整数价位,而是价格是否停止向下修正未来盈利预期。
这也是PEGR估值最重要的纪律:先预测企业盈利及其不确定性,独立生成IV;再判断市场愿意为流动性与长期趋势支付多少溢价。不能用市场价格倒推企业价值,更不能把一次人事风波直接变成一个永续增长率的结论。
财报后更新清单(11月17日以后补入)
数据口径与风险提示
本文以2026年11月16日可获得的公开资料为数据截止日,股价与K线基准采用2026年11月13日收盘162.85美元。FY2027E/FY2028E EPS为当时市场一致预期锚;FY2029E以后增长率为研究组情景先验,不是公司指引。IV区间来自当前盈利路径与动态折现曲线下的相切法复核;BV*/RV*采用外部S&P Expanded Tech/Ex-Tech历史Forward PE作代理,尚非正式Wilshire市场坐标与q映射结果。R0、Rmax、η、β、λ及周期脉冲均需持续校准。本文仅作研究讨论,不构成投资建议。
主要资料来源
[1] NVIDIA, “NVIDIA Announces CEO Transition”, 2026-11-12. https://nvidianews.nvidia.com/news/nvidia-announces-ceo-transition
[2] Reuters, “Jensen Huang discusses comeback as Nvidia CEO with allies, FT reports”, 2026-11-15. https://www.reuters.com/world/china/jensen-huang-discusses-comeback-nvidia-ceo-with-allies-ft-reports-2026-11-15/
[3] Reuters, “Bessent says Nvidia must go outside the company to find new CEO”, 2026-11-15. https://www.reuters.com/world/bessent-says-nvidia-must-go-outside-company-find-new-ceo-2026-11-15/
[4] Gartner, “Hype Cycle for Artificial Intelligence, 2026”, 2026-08-28. https://www.gartner.com/en/documents/8319853
[5] NVIDIA, “NVIDIA Announces Financial Results for Second Quarter Fiscal 2027”, 2026-08-26. https://investor.nvidia.com/news/press-release-details/2026/NVIDIA-Announces-Financial-Results-for-Second-Quarter-Fiscal-2027/default.aspx
[6] NVIDIA Q2 FY2027 Earnings Call Transcript, 2026-08-26(云厂商资本开支为CFO估计). https://investor.nvidia.com/files/content_files/TRANSCRIPT_-NVIDIA-Corp-NVDA-US-Q2-2027-Earnings-Call-26-August-2026-5_00-PM-ET.pdf
[7] S&P Global Market Intelligence / Visible Alpha, “Nvidia earnings preview: Q3 2027”, 2026-11-12. https://www.spglobal.com/market-intelligence/en/news-insights/research/2026/11/nvidia-earnings-preview-q3-2027
[8] SK hynix, “SK hynix Announces 3Q26 Financial Results”, 2026-10-28. https://news.skhynix.com/en/q3-2026-business-results/
[9] Yuanta Securities Korea, “2026년 11월 Preview: 괴리(乖離)”, Sector Report, 2026-11-02(报告记载10月SK海力士股价−22.6%、NVIDIA−11.4%). https://consensus.hankyung.com/analysis/downpdf?report_idx=653619
[10] Yahoo Finance, NVDA analyst estimates / historical prices, data checked 2026-11-16. https://finance.yahoo.com/quote/NVDA/analysis/ ; https://finance.yahoo.com/quote/NVDA/history/
[11] Gartner, “What the 2026 Hype Cycle for Agentic AI Reveals”, 2026-04-15. https://www.gartner.com/en/articles/hype-cycle-for-agentic-ai
[12] Gartner, “2026 GenAI Hype Cycle: Navigate Critical Innovations Now”, 2026-07-22. https://www.gartner.com/en/articles/hype-cycle-for-genai