估值革命:PEGR的价值空间结构
"价值并不内在于物品,而是内在于人的判断。"
——卡尔·门格尔,1871
"利润不是来自已知的风险,而是来自未知的不确定性。"
——弗兰克·奈特,1921
序言:奥地利学派如何为PEGR估值革命奠定哲学根基
1871年,一位名叫卡尔·门格尔的奥地利学者出版了一本薄薄的书——《国民经济学原理》。它后来被公认为经济学史上“边际革命”的三大里程碑之一,也标志着奥地利学派的诞生。
门格尔在这本书中提出了一个石破天惊的观点:价值并非源于客观的劳动成本,而是取决于个体对需求满足的主观预期。这个看似简单的论断,彻底撼动了古典经济学数百年的根基。
在门格尔之前,从亚当·斯密到李嘉图再到马克思,经济学主流一直认为:商品的价值是客观的,要么由劳动时间决定,要么由生产成本决定。价值像物体的重量一样,可以被客观测量。
门格尔却说:不对。价值不是附着于财货之物,也不是财货本身的属性,而不过是“一个财货在人类的欲望满足上,在人类生命与福利的保持上所具有的意义”。价值是人的主观意识附加于事物所产生的意义。
一杯水在井边的人看来毫无价值,但在沙漠旅行者眼中却价值连城。水本身没有变,变的是人与水的关系。价值不在客体之中,而在主体对客体的判断之中。这个思想,就是主观价值论。
DCF是一种绝对估值法。它假设存在一个客观的、独立于市场的“真实价值”,分析师的任务就是通过预测和折现,无限逼近这个真理。
但价值从来不是物理事实,价值是经济事实,而经济事实的本质是主观的。
估值历史:从价格到价值
估值思想的演进,本质上是一场从描述价格到追问价值的转向:
第一阶段:收益率时代(股利收益率与账面价值)。 早期投资者并不区分“价格”与“价值”,他们直接问:这项资产能给我带来多少回报?股票被视为一种生息资产,合理的买入标准简单而直接——股息率(股息/价格)要足够高。资产负债表上的资产价值(Asset Value)则提供了另一个锚:价格不应显著高于清算或重置所能获得的价值。这一阶段的估值,是站在投资者立场的回报计算,而非对企业本身的定价。
第二阶段:倍数时代(盈利收益率与 P/E)。 随着留存收益再投资成为常态,股利不再是盈利的全部,投资者开始用盈利收益率(Earnings Yield,E/P)及其倒数市盈率(P/E)来比较不同企业。倍数估值的进步在于:它首次把“企业能赚多少钱”引入定价框架。但它仍是相对的——P/E本身并不告诉你某只股票值多少,只告诉你它相对于盈利、相对于其他股票是贵还是便宜。
第三阶段:内在价值时代。格雷厄姆(Graham)的革命性贡献在于他明确提出了一个与市场价格相独立的概念——内在价值(Intrinsic Value)。资产有“市场价格”,但还有一个“本来应该值多少钱”的价值,后者由资产未来能产生的回报能力决定。格雷厄姆并非精确计算它,而是用“安全边际”(Margin of Safety)来处理它的不确定性:估值不再是点估计,而是一个区间,价格显著低于区间下限才值得买入。 这为后来的现金流折现理论埋下了伏笔——只是Graham时代还缺乏把它数学化的工具。
第四阶段:格雷厄姆思想的数学化——DCF模型。20 世纪以后,这种“资产价值 = 未来回报折现”的思想被进一步数学化。其源头是 Williams(1938)的股利折现模型(DDM):
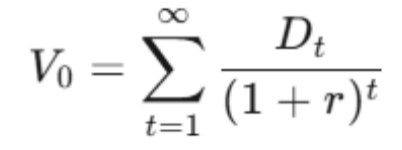
即:任何资产的内在价值,等于其未来全部股利的现值之和。当现金流替换股利时,就发展成了今天通用的 DCF(Discounted Cash Flow)模型:
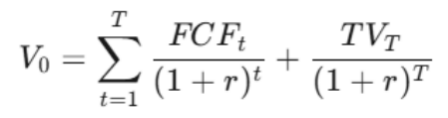
DCF 的深远意义在于:它第一次给“内在价值”提供了一个形式上可操作的定义——价值不再依赖直觉或类比,而是由三个要素决定:现金流的规模、现金流的时间、现金流的风险。估值问题被分解为对未来的预测问题。
绝对估值下的二元结构
从格雷厄姆到DCF的广泛应用,现代金融学因此形成了一个非常重要的思想:
市场价格是观察值,内在价值才是理论值,市场价格会围绕内在价值上下波动。
CFA 体系将 DCF 归入绝对估值(Absolute Valuation)——直接估计资产的内在价值;而基于倍数的比较则属于相对估值(Relative Valuation),因此:
价值 = 内在价值(IV)
价格 ≠ 内在价值时(IV),就是高估或者低估。
这个框架对现代投资思想产生了巨大影响。但当我们把它进一步推向现实市场,就会发现其中至少存在三个值得重新思考的二元结构问题:
一、主观与客观:内在价值的“客观性”幻觉
绝对估值首先面临一个非常基础的问题:如果内在价值是一个客观存在,那么为什么不同的人会计算出不同的内在价值?
以DCF为例,其核心输入包括未来现金流、增长率、折现率以及终值等。这些参数看起来是数学变量,但实际上几乎全部建立在对未来的判断之上。
同一家企业:
l 卖方分析师可能预测更高的增长率;
l 买方分析师可能采用更加保守的预测;
l 不同投资者可能采用不同的折现率;
l 不同资金性质,对风险的容忍度也不同;
l 对同一项技术、商业模式或产业趋势,不同投资者也可能拥有完全不同的信息和认知。
因此,同一个企业可以同时存在多个不同的DCF结果。这并不一定意味着其中只有一个是“正确答案”。因为估值本身就是某一个特定主体、在某一个特定时间、基于某一个特定信息集和风险认知所做出的判断。
于是,一个非常重要的问题出现了:
如果估值的输入来自对未来的预期,那么所谓“客观的内在价值”,究竟客观在哪里?
格雷厄姆其实已经意识到了这个问题。他没有要求投资者精确计算出一个绝对正确的价值,而是提出了安全边际(Margin of Safety)。其思想本身就意味着:
价值并不是一个可以无限精确测量的点,而更接近于一个具有不确定性的区间。
二、绝对与相对:估值比较与估值坐标的不可回避性
客观价值论会将估值推向“绝对估值”,绝对估值不会考虑实际估值必要要考虑的几个重要因素:
l 市场环境差异(比如A股与美股差异)
l 时间差异(比如牛市和熊市,20年前与今天前的差异)
l 非同类差异(比如科技股与传统行业股的差异)
l 参考同行估值(比如同样生产GPU的企业)
绝对估值试图像测量物理质量那样“绝对”地度量价值,就会完全不快乐上述因素。
绝对估值采用的未来收益法,但其核心参数——折现率——也并非完全脱离市场而独立产生的。折现率通常需要以整体资本市场的无风险利率、市场整体风险水平,以及行业和可比公司的风险水平为基础进行估计,因此,绝对估值的参数体系本身已经隐含了市场的相对比较。
比较是估值的基本功能之一——估值的目的是做性价比比较,单纯价值是无法比较的,比如我们无法比较市值30亿估值的公司与300亿估值公司的优劣,因此需要PE、PS和PB等相对估值方法。然而,这些相对估值方法仍然不能产生价值判断,因为比较对象本身有可能已经偏离合理价格。真正的相对估值需要一个对所有比较对象都有意义的外部参照坐标。
三、价值与泡沫:二元定义的局限
几乎所有估值方法对价值与泡沫的定义都是:价值是企业通过盈利带来投资回报的内在价值(IV)。泡沫是高于IV的价格。
按照这个二元结构,股票市场绝大多数股票的价格都高于IV是泡沫,难道股票市场是一个泡沫市场?
估值的客观性:从客观结果到客观程序
金融资产价值不具备物理学意义上的“客观性”,但客观性可转移到方法层面——不要求所有人得到同一价值,而要求所有人遵守可检验的估值方法。
估值的客观性在于估值逻辑与方法必须是客观的,主观的只是输入参数,估值结果的差异来自输入参数的差异。输入参数也存在估值纪律的客观性。因此估值的客观性可以总结为以下三种:
l 估值方法的一致性:不能用两种不同的方法去比较。比如用PE与PS和PB去比较,用DCF的自由现金流价值与PEGR的净利润价值去比较。
l 估值纪律的一致性:参数不能随股市牛熊和价格涨跌随意调整,否则就是“叙事漂移(narrative drift)”。参数变化必须能回答:什么事实变了、哪个参数因此变、为什么、是否同样适用于其他资产。
l 可证伪性(falsifiability):好估值不是“永远正确”,而是在估值时明确提出假设,在未来允许事实证明它错了——增长兑现了吗?里程碑事件发生了吗?第二曲线出现了吗?
改变理解市场分歧的方式:
分歧不是估值失败,而是不同主体对未来状态概率、增长路径和风险认知的差异;估值的任务不是消灭分歧,而是让分歧能够被清晰地表达和理解,比较和验证。
泡沫的定义
金融与经济学中对“泡沫”的三大权威定义
1. 经典基本面偏离论(Kindleberger & Shiller 定义)
核心观点:经济学家金德尔伯格(Charles Kindleberger)和罗伯特·席勒(Robert Shiller)认为,资产价格泡沫是指资产价格显著、持续地偏离了其由基础价值(基本面现金流)所能支撑的合理区间,且这一过程最终往往以急剧崩盘告终。
特点:强调“基本面无法解释”与“结局必然毁灭”。这个偏离是脆弱和不稳定的,换句话说,泡沫应该是短期现象,而非长期趋势。
2. 理性的泡沫理论(Rational Bubbles - Tirole, Blanchard & Watson)
核心观点:现代金融经济学引入了“理性预期”模型。该理论指出,泡沫并不一定全是由于投资者的愚蠢或非理性造成的。在数学模型中,资产价格可以被拆解为:
资产价格 = 内在基本面价值 + 理性泡沫成分
特点:只要所有理性投资者都心知肚明当前价格高于内在价值,但大家都预期“明天能以更高价格卖给接盘的下一个人”,这种泡沫就可以在数学上长期自我维持。
3. 叙事经济学定义(Robert Shiller,《叙事经济学》,2019)
核心观点:泡沫本质上是一种由“引人入胜的叙事(Narrative)”驱动的社会心理传染病。人们因为相信某个故事(如“这次不一样”、“AI将重塑人类文明”)而愿意支付溢价,叙事反过来推动价格,价格再验证叙事。
理性泡沫理论(Rational Bubbles Theory)是现代金融经济学中一座极具颠覆性的里程碑。该理论由让·梯罗尔(Jean Tirole)、奥利维尔·布兰查德(Olivier Blanchard)和马克·沃森(Mark Watson)等经济学家在20世纪80年代初共同构建。在此之前,主流经济学将市场泡沫简单归咎于投资者的“非理性狂热”或“群体愚蠢”。而理性泡沫理论的核心的震撼之处在于它通过数学证明了:即使所有市场参与者都是绝对理性的、精明的、且掌握完全信息,泡沫依然可以合乎逻辑地在市场上长期存在。
PEGR对泡沫概念定义如下:
泡沫,是资产价格在短期内脱离可验证价值基础,并表现出自我强化、高波动和高度脆弱性的价格状态。
首先,泡沫是短期的;其次,泡沫是不稳定的,会出现偏离度加大的趋势;最终会出现价格向内在价值的快速回落。按照这个定义,如果价格长期偏离内在价值,那它还是泡沫吗?为此,PEGR在理性的泡沫理论的基础上,对泡沫做了分类:
l 风险泡沫(肥皂泡沫):价格远离基础价值的高度脆弱与不稳定状态,在时间上很难持久,一旦破裂会大幅下跌,并很难再回到原点。
l 价值泡沫(啤酒泡沫):价格长期在IV之上波动,会呈现长期与内在价值上升同步的趋势。这种波动并非是在内在价值上下波动,而且几乎很难回到IV。即便出现短期的下跌,仍然可以再回到原来的高点,甚至不断突破原来的高点。
估值理论的第一次突破:从“价值/非价值”二分法进入连续空间
传统理论实际上隐含了一条非常简单的界线:
IV以内 = Value
IV以上 = Bubble
但是现实市场显然没有这么简单。例如,一家科技公司:
l 已经产生稳定利润;
l 有清晰的商业模式;
l 有持续增长能力;
l 有非常强的技术壁垒和产生第二曲线的创新能力;
l 市场愿意给它更高的流动性溢价;
l 市场还愿意为它未来可能成为下一代平台型企业支付预期。
那么,IV以上的价格,是否全部都是泡沫?显然不能简单这样判断。PEGR提出了“啤酒泡沫”与“肥皂泡沫”两个概念,两者都叫“泡沫”,但性质完全不同。
现实中的资产价值,并不只有那些能够被财务数据直接证明的“内在价值”。资产本身所依附的市场环境、流动性、成长预期、产业趋势、稀缺性以及对未来的想象,同样能够形成真实的定价基础。比如实物期权价值:
实物期权(Real Options)价值: 企业在面对技术变革(如AI浪潮)时进行战略转型的选择权、进入新市场的扩张权,在静态DCF中通常被归零,但它们构成了现代高市值企业估值的重要基石。
因此,PEGR将价值结构重新划分为:
合理价值 = 内在价值 + 附加价值
而市场价格则进一步表现为:
市场价格 = 合理价值 + 风险泡沫
这里的“附加价值”,就是PEGR所说的“啤酒泡沫”(价值泡沫)。它虽然超出了传统意义上的内在价值,却并不意味着价格已经失去了基本面的支撑。它是市场对资产的流动性、成长性、稀缺性以及未来趋势所给予的额外定价,是一种依附于资产和市场而存在的价值。就像啤酒中的泡沫:它不是啤酒的主体,却是啤酒真实存在的一部分;它会随着时间和环境变化,但并非毫无价值。
而“肥皂泡沫”(风险泡沫)则不同,它脱离了资产能够承载的价值基础,主要依赖价格自我强化的短期趋势。一旦支撑这种价格的信念发生变化,泡沫就可能迅速破裂。
由此,估值问题发生了一次重要转变:从判断“IV以上是不是泡沫”,转向识别“IV以上的价值空间究竟由什么构成”。
这意味着,在传统的“内在价值-价格”之间,PEGR发现了一个此前常被忽略的价值过渡带。这个过渡带既不是纯粹的内在价值,也不能简单归入价格泡沫,而是由市场、流动性、成长预期和未来想象共同塑造的附加价值空间。
这正是PEGR从传统估值走向价值空间理论的第一步:
价值,不再只有一个点;价格,也不再只有“价值”与“泡沫”两个答案。在内在价值与市场价格之间,存在着一个值得被重新认识和度量的空间。
估值理论的第二次突破:把二级市场的“制度优势”纳入价值结构
一二级市场存在一个价格差,IV完全相同的两家公司,一个是上市公司,一个是非上市公司,二者的估值或价格可以相差数倍甚至十几倍。
在主流金融学对一二级市场的解释为:
l 流动性折价(DLOM, Discount for Lack of Marketability):一级市场股权无法随时在公开市场上自由变现,持有者承担了资产变现的摩擦成本和时间锁定期风险。因此,资产本身必须以折价交易,以补偿这种流动性匮乏。
l 信息不对称补偿(Information Asymmetry Premium):一级市场企业财务透明度低、信息披露不充分,投资者需要承担更高的“道德风险”和“逆向选择风险”,这种认知盲区转化为收益率要求上的溢价。
l 规模与治理风险(Size & Governance Risk):一级市场企业普遍体量较小、公司治理结构不健全,抗风险能力弱于二级市场的成熟巨头,因此在估值乘数上天然受到压制。
PEGR在上述解释的基础上,做了进一步的价值发现:
(1)可快速变现、进出方便——极速变现与零摩擦的“资金生命通道”
制度内涵:二级市场通过标准化合约、T+N/T+0 的交易机制和庞大的做市商/散户网络,实现了资产流动性的“终极解放”。
价值表现:在一级市场中,资金一旦投入往往面临数年甚至十几年的“盲目锁定期”,其机会成本极高。而二级市场的瞬时变现能力,赋予了资本“随时重新投票”的自由,这种流动性本身就是一种巨大的隐性红利,极大地降低了投资人的风险预期和实际资本成本。简言之,高流动性就是股权内在价值之上的金融价值。
(2)深度交易与价格发现——连续竞价与群体智慧的“价格发现引擎”
制度内涵: 集合竞价与连续双向拍卖机制,将数以亿计的投资者意图、宏观预期与行业信息,在极短时间内汇聚、碰撞并达成价格共识。
价值表现:一级市场的估值往往由少数PE/VC机构通过“博弈与谈判”决定,天然带有滞后性与局部失真;而二级市场是一个全天候、高密度的信息消化器,它能以极高效率通过价格共识实现优胜劣汰的价值选择。
更关键的是,二级市场的价格发现具有“前瞻性+放大器”的双重特征:不仅会提前反映企业价值,还会在共识自我强化的过程中进一步推高价格,形成一定程度的泡沫化定价。这意味着早期投资人能在短期内获得远超基本面兑现速度的高额回报。这种“提前发现价值+共识放大”的加速器效应,是一级市场的谈判交易机制无法企及的。
(3)有限止损、无限收益的期权权利; 非对称风险收益与“可自由组合的期权”特性
制度内涵:由于二级市场实行公开交易和随时可退出的机制,投资者实际上获得了现实中的“买看跌期权(Put)”能力(即随时止损)与标的股票本身的“无限制上涨期权”的结合。这个机制带来了“有限止损,无限制收益”的权利价值。
价值表现:在一级市场,一旦企业方向错误,投资者很难在半路“离场”,常常陷入深度套牢甚至血本无归的困局。而二级市场通过流动性赋予了投资者主动截断有限亏损项目、让投资成功项目利润奔跑的制度自由。
(4)高流动性带来的长期恒定折现率——流动的接力与恒定的折现锚
制度内涵:二级市场通过高流动性和资金自由进出的循环往复,彻底改变了一级市场“与时俱升”的折现率曲线特征。由于持股周期的短期性(绝大多数二级市场投资者的有效持股期不到5年)。投资者本质上是在参与一场“接力赛”,他们并不需要像风险投资那样,要独自承担企业长期的风险。因此,二级市场相对恒定的折现率与一级市场不断抬升的折现率之间的差异,是二者估值差异的重要因素。
价值表现:由于资本可以随时“择优劣汰”,二级市场实际上对时间进行了“分段截断与重置”。每一段的接力者都只需要对未来几年的确定性定价,并通过滚动的市场共识,维持了一个相对稳定、平缓的折现率基准。因此,二级市场降低了一级市场投资者的“体感风险”,二级市场的稳定折现率和“流动接力”特征使得其成为最大的“耐心资本市场”。这也解释了一二级市场估值的差异。
PEGR将上述价值定义为“流动性便利价值(Liquidity Convenience Value,LCV)”。从此,就不再是从价值直接跨越到泡沫,而是:从高价值密度的内在价值(IV),进入一种较低价值密度、但仍然具有真实市场效用的价值层(LCV)。
估值理论的第三次突破:“未来预期”第一次获得独立的价值空间
传统DCF预测未来的方法,就是在恒定初始折现率的情况下,去假设一个不变的增长率,以此计算终值,终值对模型结果的高度敏感。
DCF表面上是在计算未来现金流,实际上大量价值集中在遥远的终值。而终值并非预测出来的,是靠终值假设——永续增长率与恒定折现率算出来的。
这是DCF方法使用中最荒谬的地方:收集大量信息,花了99%的功夫,只能完成不到20%的价值确认,剩余超过80%的价值,完全靠没有预测依据的主观假设。
PEGR则采取了不同的思路。它承认:
市场价格不仅包含可预测的盈利的价值、还包含隐含终值和流动性便利价值,以及不可预测的未来趋势的价值。
名词解释:
(1)隐含终值(Implied Terminal Value,ITV)
隐含终值理论是PEGR方法的一个终要估值理论的发现:
所有市场价格都有一个投资回收期,这个回收期内的净利润现值之和CPV(Cumulative Present Value)等于初始投资。因此,并不存在CPV以外的“投资期外价值”,也就是说,这个CPV实际上包含了市场对投资品全生命周期的定价——这个定价实际上隐含了终值。
ITV的本质:从“前瞻预测”到“逆向求解”
l 传统终值:是分析师的主观前瞻输入。通过假设一个永续增长率或退出倍数(Exit Multiple),推导出一个未来的终值,再折现回今天。
l 隐含终值:则是逆向反推,以当前市场价格和投资回收期,反推市场价格中市场对企业全周期价值的定价。也就是将投资回收期大致分为两部分:一部分是可预测价值(3-5年的预期);另一部分是不可预测价值,这部分就被视为终值。
ITV在数学与金融逻辑上实现了彻底的自洽:
l 价格对全生命周期的天然内嵌
当前的价格已经完整反映了市场投资者对该资产“回收本金所需的整个生命周期”的所有预期。
l 消灭“递归循环”与“期外终值”
在回收期之外,无需也不应该再叠加一个所谓的“期末退出价值/终值”。因为如果期末还有退出价值,该退出价值在逻辑上不过是下一个持有者对更远期CPV的定价,将其折现加回会导致重复计算(Double Counting)与无限递归。因此,CPV自身就完整蕴含了全生命周期的终值预期。
l 双重必要条件的估值约束框架
至此,所有的估值不再是无边界的“永续折现”,而是在两个约束条件下的客观求解:
必要回收期(时间边界):投资者或机构风险偏好所能承受的最长投资回收期限。
必要收益率(风险边界):考虑认知不确定性与期限结构后的资金成本要求。
(2)长期趋势价值(Secular Trend Value)
成长股或科技股存在偏离IV的高估值现象。这个长期高估值,不是简单的风险泡沫,因为其特点是长期存在,并与IV趋势同步。虽有波动性,且不易破裂(即跌回IV或起点,甚至更低),因此这个高估值不符合“风险泡沫”的定义。PEGR将其定义为“价值泡沫”——这就是投资人愿意为科技公司远期价值上升的置信度支付溢价的长期趋势价值STV(Secular Trend Value),它可能来自:
l 技术革命:突破性技术改变生产方式、产品形态或行业结构,例如人工智能、先进计算、机器人、生物技术等;
l 产业趋势:企业处于产业升级、产业替代或产业扩张的长期上升周期;
l 市场空间:企业所面对的潜在市场规模巨大,当前收入和利润仅代表未来商业空间的一小部分;
l 平台效应:平台一旦形成,用户、开发者、供应商和内容不断聚集,使企业价值产生超越当前利润的扩张能力;
l 网络效应:用户越多,产品和服务的价值越高,从而形成自我强化的增长机制;
l 商业模式创新:新的交易方式、盈利模式、订阅模式、生态模式或数字化模式能够改变企业价值创造方式;
l 研发与创新能力:持续研发形成技术储备和产品管线,使企业具有不断创造第二增长曲线的能力;
l 品牌与用户心智:强品牌、用户黏性和生态关系形成长期竞争优势,使未来现金流具有更强的延续性;
l AI等通用技术赋能:人工智能、自动化、算力和数字基础设施等技术可能重构企业的生产效率、产品能力和商业边界。
这些因素在今天可能尚不能完全转换成确定现金流和利润,但市场并不会等到它们变成现金流以后才给价格。所以,STV既不是“风险泡沫”,也不是简单的“错误定价”,而是市场对未来趋势资本化的一种价格表现。
STV与凯恩斯的“高阶信念/高阶预期”
一、凯恩斯的“选美比赛”
凯恩斯在其1936年的《就业、利息和货币通论》第12章中,用选美比赛来阐释一个市场定价的原理。他设想了一种报纸选美比赛:
报纸刊登100张女性照片,读者选择自己认为最漂亮的6张。最后不是由“谁真的最漂亮”决定赢家,而是谁的选择最接近所有参赛者的平均选择。
于是,如果你参加比赛,你其实有三种不同的思考层次:
第一层:我认为谁最漂亮?这是对“基本价值”的判断。
第二层:我认为其他人认为谁最漂亮?这是对市场共识的判断。
第三层:我认为其他人认为其他人认为谁最漂亮?
这就是凯恩斯所谓的更高阶判断。凯恩斯甚至继续说,可以存在第四阶、第五阶甚至更高阶的预期。现代资产定价理论把这种判断称为:Higher-order beliefs(高阶信念/高阶预期)
凯恩斯原文的核心意思正是:
专业投资者不一定选择自己真正认为最好的资产,而是预测什么东西最可能受到其他投资者青睐。现代研究也明确把这一思想概括为股票市场的“beauty contest”。
STV就把估值从“今天能证明多少价值”推进到了“市场愿意为未来趋势支付多少价值”。这与凯恩斯的“beauty contest”形成了内在连接:
市场价格不仅受基础收益影响,也受参与者对未来市场评价的预期影响。
二、现代研究也把这种高阶预期与资产价格和泡沫联系起来
1. Allen、Morris、Shin(2006):把“选美比赛”正式引入资产定价模型
他们在 The Review of Financial Studies发表的“Beauty Contests and Iterated Expectations in Asset Markets”中,把凯恩斯的思想形式化:
当前资产价格不仅取决于投资者对未来价格的预期,还取决于他们对其他投资者未来预期的预期,形成连续的“预期的预期”。
与STV理论的契合:这个研究完美解释了趋势为什么会被市场价格提前放大——高阶预期本质上是市场参与者对群体共识形成过程的动态博弈。STV是市场对未来趋势的资本化,高阶预期则解释了这种未来趋势为什么会进一步被市场价格提前放大。
2.Bacchetta等(2009):提出“higher-order wedge”
Bacchetta等人在Journal of Money, Credit and Banking 的 “Higher Order Expectations in Asset Pricing” 中更加直接地讨论了高阶预期。他们提出的 higher-order wedge(高阶预期楔子),描述了高阶预期与一阶基本面预期之间的差异如何使资产价格偏离基于未来收益现值所得到的价格。
与STV理论的契合:价格不只由“未来会产生多少收益”决定,还受到“市场认为其他人将如何评价这些未来收益”的影响。
3.Hong & Stein(2007):分歧预期与股票价格
Hong 和 Stein 在 Journal of Economic Perspectives 的 “Disagreement and the Stock Market” 中,把投资者的异质信念、有限注意、信息逐步传播等因素纳入股票市场解释框架。他们特别讨论了动量、盈利公告后的漂移,以及长期“成长/价值”反转等现象:
一个具有技术革命、产业趋势或平台效应的公司,其当前财务数据只是价值实现的一部分;不同投资者对于未来增长空间的判断存在差异,而这种差异本身就会影响价格和交易量。
与STV理论的契合:对于处于技术革命或平台期的成长型公司,当前的财务报表只是冰山一角。投资者对未来增长空间的分歧本身,就是推动价格波动和交易量爆发的核心燃料。
这些研究为理解科技公司的高估值提供了一个重要视角:
l 传统估值关注的是:“企业用过去的财务数据能够证明多少明天的价值?”
l 科技企业的市场定价往往进一步回答:“企业未来可能创造多少价值?”
l PEGR则追问:“市场会愿意为更远期的未来趋势支付多少价格?”
于是,估值理论就出现了一个重要的层次跃迁:
从“今天能够证明多少价值”,进入到“未来可能创造多少价值”,再进入到“市场愿意为长期未来趋势支付多少价格”。
PEGR价值空间与价值密度
由此,从IV → LCV → STV → 泡沫,就形成PEGR的价值空间结构,这个价值空间结构的示意图如下:
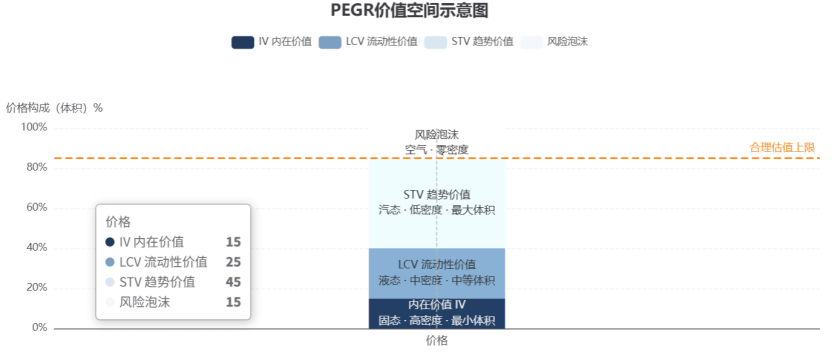
IV(内在价值)——企业盈利预期带来的价值。具有最高的价值密度,即使遇到熊市也不会被价格击穿。
LCV(流动性便利价值)——真实的制度性价值。价值密度低于IV,在熊市时会被价格击穿。
STV(长期趋势价值)——含有泡沫的价值(啤酒泡沫)。价值密度低于LCV,其特征是波动性强,弹性大,无论牛市还是熊市,都容易被价格击穿。但价格很容易再回到原来的高点,并超越这个高点。
Bubble(风险泡沫)——纯投机性的泡沫。价值密度为零,风险很高,完全靠短期情绪支撑。
总结: