英伟达估值动态跟踪:最新财报、出口管制与高利率下的贝叶斯修正
一份强劲的财报,是否足以说明股价已经见底?估值不仅要看当期收入,还要判断增长能持续多久、利润由谁取得,以及政策和融资环境是否正在改变未来需求。本文以FY2027第三季度财报(英伟达财年周期为2026年2月 → 2027年1月)为新信息起点,结合Gartner、SemiAnalysis公开分析、产业链与下游AI公司数据,并纳入美国出口管制和美债收益率变化,对盈利增长曲线g(t)与风险折现曲线R(t)作分层更新。
本次修正相较前一版的核心变化是:近端盈利基准上调,IV每股美元参考值随之上移,但中远期切线倍数仍待复算。最新一致预期显示,FY2027E/FY2028E EPS升至9.65/16.54美元,FY2028隐含增长率由约69.8%升至71.4%,贝叶斯后验增长中枢由约69.9%升至71.0%。按原切线P/E参考区间折算,IV中值由102.74美元上移至106.15美元。
英伟达第三财季收入达到1,158亿美元,同比增长103%;数据中心收入1,076亿美元,同比增长110%;GAAP净利润653亿美元,同比增长105%;摊薄EPS为2.70美元。GAAP毛利率74.8%,仍处在高位。Vera Rubin NVL72已开始出货,说明新一代系统交付已经进入兑现阶段。[1]
公司给出的第四财季收入指引为1,300亿美元、上下浮动3%,且未假设中国数据中心计算收入;GAAP毛利率指引为71%—72%,低于第三财季的74.8%。收入指引继续强劲,但毛利率回落提醒我们:销量增长、产品组合、系统交付成本和定价压力,不能混成一个指标看。
中国收入与下一季度指引:FY2027 Q3总收入为1,158.44亿美元。按直接客户总部所在地统计,中国(含香港)总部客户收入110.50亿美元,占总收入9.5%;剔除该组客户后的推算收入为1,047.94亿美元,同比增长93.9%。CFO另披露对华Hopper产品发运约24亿美元,这是产品发运口径,不能与地区收入相加;客户总部所在地也不等同于最终用户所在地。公司对Q4收入指引为1,300亿美元±3%,GAAP及非GAAP毛利率均为71%—72%,并明确该指引不假设任何来自中国的数据中心计算收入。
因此,本次更新不应下调近端盈利起点。更需要关注的是:高增长能否持续、毛利率是否稳定,以及应收账款、库存和客户集中度能否与收入增长相匹配。
二、AI行业总需求仍在扩张,英伟达的利润份额却可能被重新分配
Gartner在11月12日预计,全球AI基础设施支出将从2026年的约1.563万亿美元增至2027年的2.397万亿美元,增长53%;2027年全球AI总支出预计约4万亿美元。这个口径包含服务器、数据中心等广泛基础设施,并不等于GPU或加速器采购额。[3]
SemiAnalysis 11月13日模型更新的公开数字目前主要由二手渠道转述:全球AI加速器支出预测中,2028年由1.054万亿美元下调至7,580亿美元,降幅约28%;2030年由1.531万亿美元下调至9,230亿美元,降幅约40%。对英伟达2027—2030年计算产品出货对应收入预测的下修幅度,据转述分别为22%、39%、56%和66%。这代表相对旧预测的下修,并非英伟达实际收入将同比下降66%。[4]
Gartner与SemiAnalysis看似给出不同方向,实则统计对象不同:前者看更广泛的AI基础设施支出,后者关注加速器支出与芯片平台的份额。合起来看,AI基础设施投入仍在扩大,但加速器投资的增速、芯片价格和英伟达所占份额可能低于过去最乐观的预测。SemiAnalysis的“下降28%—40%”是相对于其自身旧模型的下修幅度,而非对AI加速器绝对支出的方向性看空。其新模型仍然预计,全球AI加速器资本开支会从2026年的约3920亿美元增长到2030年的9230亿美元,只是增长斜率比此前设想的平缓了许多。这本质上是一次预期校准,而不是预测“AI算力投资将停止增长”。
竞争者的进展强化了这种分化。AMD第三季度数据中心部门收入达到85亿美元,同比增长97%,由Instinct GPU与EPYC CPU共同推动;这不是纯GPU收入,但足以说明替代供给的规模正在扩大。[5] Google TPU、Amazon Trainium及客户自研ASIC,也让大型买家拥有更多采购选择。
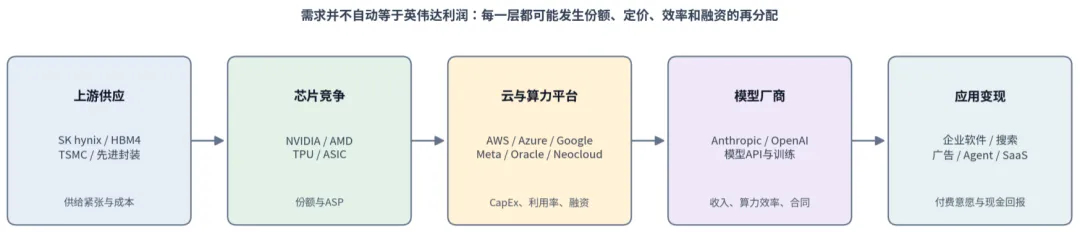
图1 AI终端商业化向上游算力传导:需求增长不自动等于英伟达利润增长。
所以,本轮风险更适合描述为“AI产业仍在扩张,但英伟达未来的市场份额、ASP和利润率需要重新评估”,而不是简单判断AI周期已经结束。
三、下游AI商业化:Anthropic既证明需求,也暴露算力经济的成本约束
Anthropic于11月17日向SEC提交了最新S-1/A。文件披露,2026年前九个月收入约332.42亿美元,同比增长约1,206%;同期计算与基础设施费用约188.08亿美元,占收入约57%。截至9月30日,TTM收入达到10万美元以上的客户超过11,900家,其中收入超过100万美元的客户超过1,900家。[6]
这些数据说明模型服务已经形成真实且快速扩大的企业客户需求,但算力投入仍占据极高成本比重。Anthropic自己也在文件中提示,收入增速不应被视为未来持续增速,计算资源扩张、长期合同、融资来源和利用率会影响现金流。
估值层面,媒体报道Anthropic的IPO估值约1.26万亿—1.41万亿美元;New Street Research则预计其年收入到2030年可能超过5,000亿美元,同时计算容量或由2026年底约5GW增至2030年底30GW,年度计算成本接近3,140亿美元。[7] 这些是机构预测与发行前讨论,不是已经实现的上市价格或确定结果。
对英伟达而言,Anthropic的意义有两面:模型商业化越成功,长期算力需求越有支撑;但模型厂商越重视单位Token成本、现金回报和多供应商采购,芯片供应商越难把全部需求转化为超额利润。下游高估值不等于上游独占STV。
四、出口管制与融资成本:AI投资预期面临两道外部约束
黄仁勋事件与出口政策需要谨慎区分。围绕公司治理和相关跨境业务的报道,确实提升了国会对高端芯片流向及云端远程访问的关注;但不能据此断言新规完全由个人事件导致。Reuters指出,相关安全指控尚未得到其独立核实,当事相关方亦否认违法。更准确的判断是:事件增加了政策收紧的政治推动力,而美国监管部门长期关注的第三国数据中心远程算力访问问题,已经转化为具体规则。[9]
11月16日,美国商务部BIS公布《Addressing Remote Access to Advanced Semiconductors》临时最终规则。规则拟于11月19日刊登《联邦公报》,并以刊登日为生效日;因此以本文11月18日为截点,应表述为“已公布、即将生效”,而不是已经全面生效。规则一方面要求向中国等Country Group D:5国家/地区及澳门企业提供显著规模远程算力的境外数据中心,满足终端用户尽调与许可要求;另一方面,对向印尼、马来西亚、新加坡、泰国和巴西出口、再出口或境内转移受控先进芯片增加许可要求。规则还为部分既有远程算力服务设置生效后90天内申请许可的过渡要求。它不是对东南亚所有数据中心的一刀切禁令,但确实提高了客户识别、最终用途核查、许可和项目合规成本。 [10]
对英伟达而言,影响首先落在“客户在哪里、算力卖给谁、实际利用率是多少”,而不只是芯片能否出厂。若东南亚数据中心原本依赖中国客户远程租用高端GPU,新的终端用户审查可能使部分订单延迟、容量闲置或商业模式需要调整;围绕该类项目的EPC建设、设备采购和融资计划也可能放慢。与此同时,部分算力容量可能转向其他地区客户,不能把受限地区需求全部等同于全球需求消失。Reuters在规则公布前已报道,部分中国AI企业曾抢先预订海外算力,说明短期可能出现需求前置;中期则要看许可能否获批、客户能否替换以及设施能否转向其他用户。 [9][10]
这类政策冲击可能让原本担心AI资本开支泡沫的投资者和厂商更谨慎:边际项目先被推迟,Neocloud和依赖单一大客户的数据中心项目会比大型云厂商更敏感,市场也可能先压缩STV。但只有出现明确的订单取消、GPU交付延期、机房利用率下降或采购预算削减,才能把这种担忧进一步写入英伟达的盈利增长路径;单凭监管新闻,不宜直接下调当季净利润预测。
第二个变量是利率与融资条件。美联储H.15数据显示,11月16日美国10年期国债名义收益率为5.12%,10年期通胀保值国债实际收益率为2.92%;11月13日名义收益率一度为5.15%。美国财政部借款咨询委员会此前指出,10年期收益率在9月和10月初曾升至约5.4%,之后部分回落。因此,准确说法不是“收益率每天都在上涨”,而是长期利率近期处于偏高水平,实际利率也已上行。名义收益率与实际收益率之差还包含通胀补偿等因素,不能把5.12%直接当作PEGR的完整折现率。 [13][14]
融资约束已经不是抽象风险。美联储11月金融稳定报告称,先进计算基础设施相关债务发行截至2026年10月已超过6,800亿美元,约为2023年全年1,300亿美元的五倍;相关未偿公共债务估计超过1.1万亿美元,融资形式也从公司债扩展到私人信贷、结构化融资、项目融资、租赁承诺和担保。报告同时提示,部分非投资级及私人企业偿债能力偏弱。 [12]
但利率上升对AI产业不是平均冲击。Morgan Stanley认为,投资级大型科技公司仍有较强的资本市场融资能力,信用利差整体仍处于历史较低水平;若超大规模云厂商的项目回报率保持在25%—50%,融资成本从5%升至6%或7%未必足以叫停投资。真正脆弱的是依赖外部融资、需要持续滚动债务的Neocloud和独立数据中心运营商。Reuters报道,CoreWeave部分债券收益率已由发行时9.625%升至接近15%,Nebius可转债隐含收益率超过12%,融资分化已经出现。 [15][16]
因此,美债利率上行与AI基建拐点预期会形成双重压力:一方面,较高的无风险利率提高长期项目的资本成本和估值折现率;另一方面,借款成本与信用利差上升会降低边际数据中心项目的净现值和投资回报,进而压低GPU采购、算力租赁和未来容量扩张。对英伟达而言,直接债务成本不是最主要的传导渠道——其现金实力远强于多数Neocloud;更重要的是客户融资能力、项目回报和采购兑现。
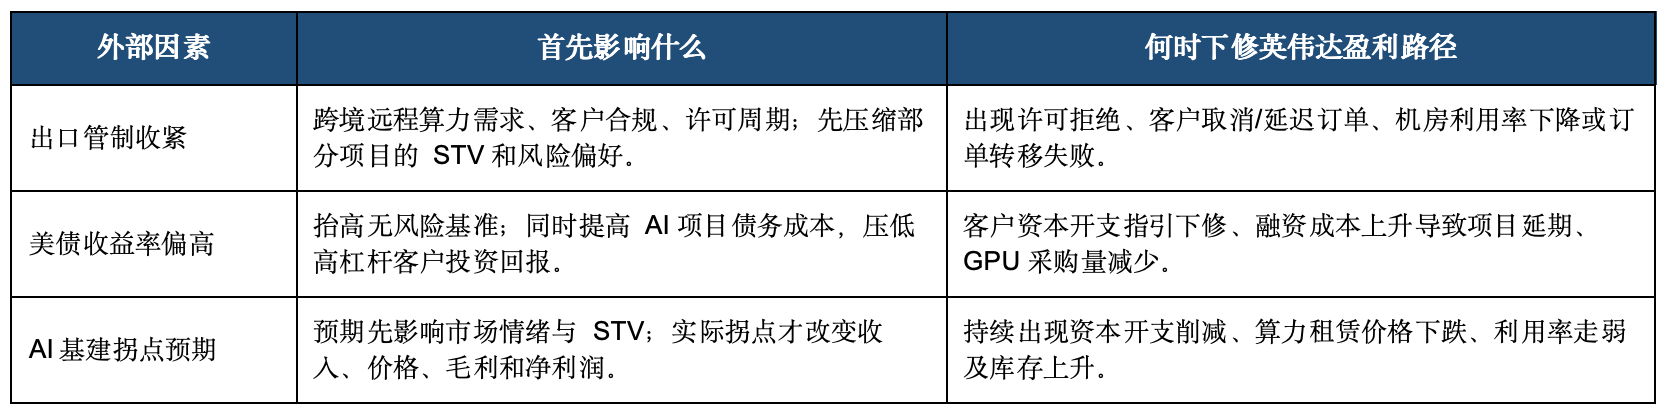
这也回答了一个关键问题:这些因素会不会同时减少预期盈利、提高折现率?答案是“可能两者都有,但必须分层入模”。出口限制若导致可量化的订单流失,应进入g(t);监管不确定性剩余部分才进入风险溢价。美债实际无风险利率若持续上行,进入R(t)的无风险基准;Neocloud信用利差扩大、融资链脆弱和政策不确定性,则可能提高相应风险溢价。AI拐点目前若只是市场预期,首先压缩STV;只有经营数据证实后,才应明显下修g(t)。同一项预期损失不能既全额扣减盈利,又全额加进风险溢价,否则会重复计价。
五、贝叶斯修正:近端增长确认,中远期衰减风险上升
本次更新沿用上期盈利增长先验:FY2028 EPS同比增长中枢约70%。新观测使用分析师一致预期隐含增长率约69.8%。按报告设定的先验标准差10个百分点、观测误差6个百分点作正态更新,后验中枢约69.9%,后验标准差约5.1个百分点。这个计算的作用是说明新证据主要确认了近端增长判断;误差参数仍是研究假设,尚未用历史预测误差校准。[2]
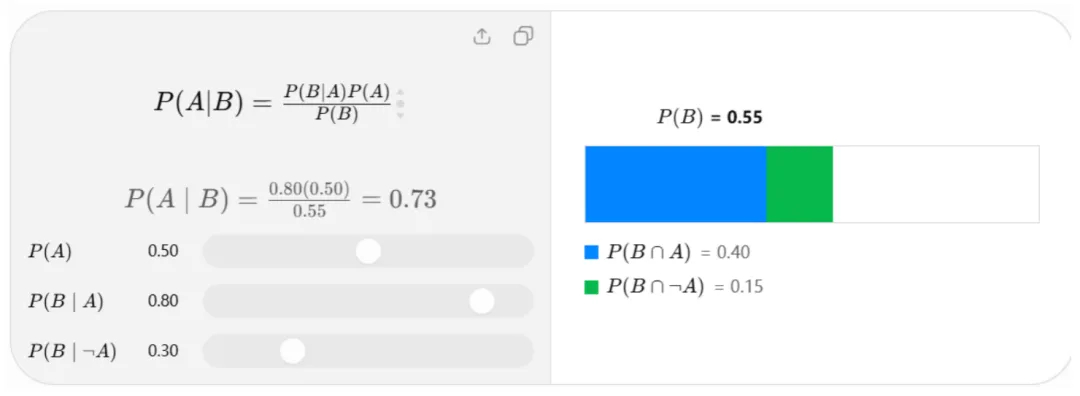
图3 贝叶斯概率更新示意。图中P(A)=0.50、P(B|A)=0.80、P(B|非A)=0.30及后验0.73仅用于演示运算,并非英伟达风险概率估计。
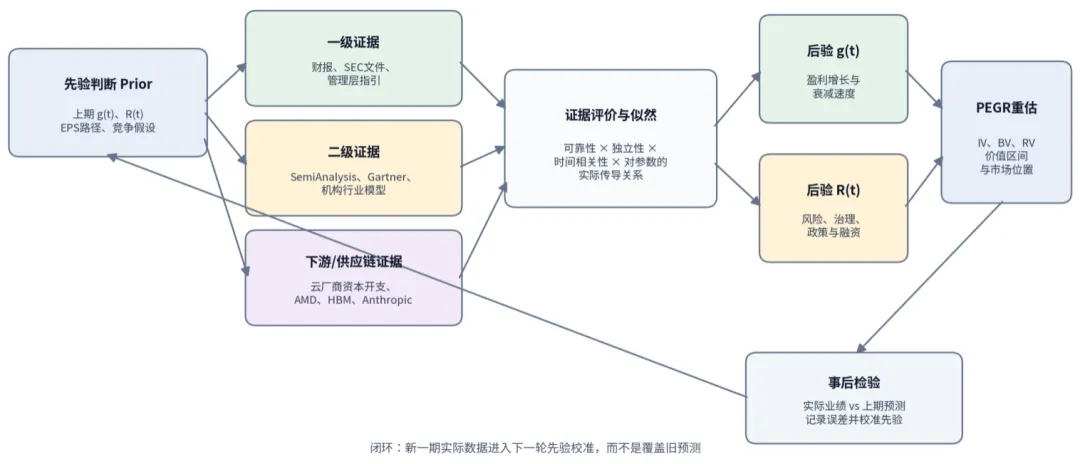
图4 动态贝叶斯估值流程:保留先验版本,以新证据修正参数,并用后续实际业绩校准。
参数更新不宜一刀切:
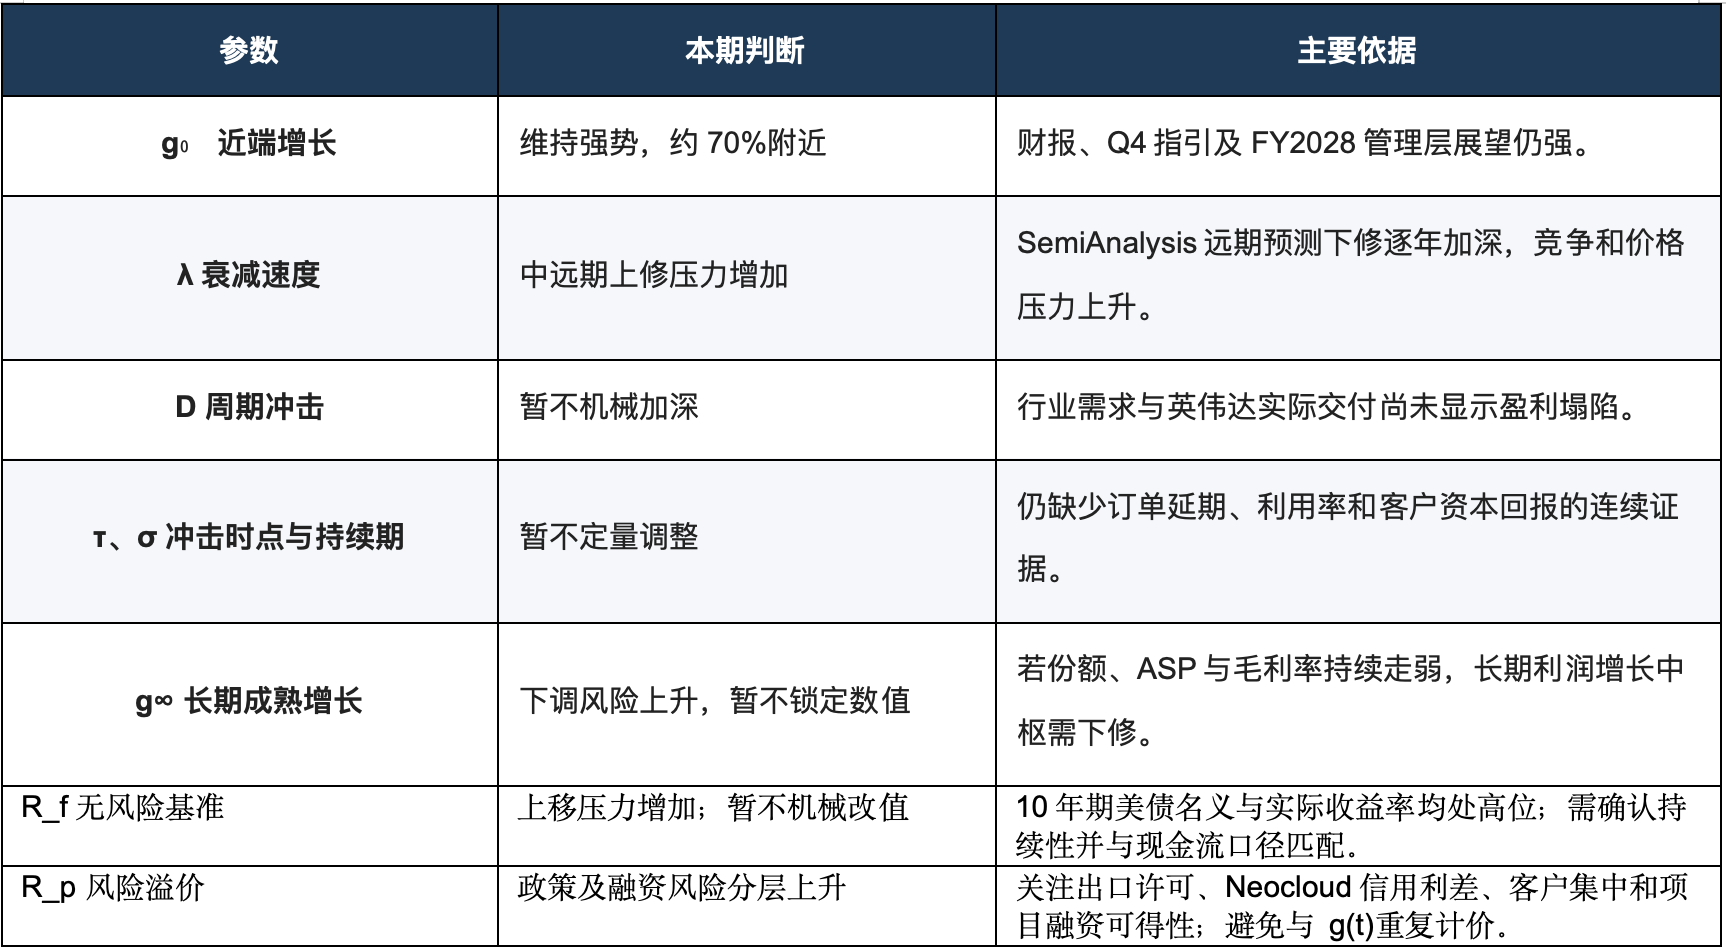
参数注解(帮助理解增长率与折现率曲线形状):
λ(衰减速度):决定当前较高的盈利增长率向长期成熟增长水平 g∞ 回落得有多快。λ越大,增长率降温越快;λ越小,高增长维持的时间越长。
D(周期冲击幅度):表示某一阶段额外出现的暂时性增长率下挫幅度。D越大,曲线在冲击最强时被压低得越多;D为零则表示模型不设置这项额外周期冲击。D与 g(t) 使用相同的增长率单位,不是直接扣减净利润金额。
τ(冲击时点):表示从预测基准时点起算,周期冲击影响最强的大致时间位置,也就是冲击曲线的中心;它不是冲击开始的时间。
σ(冲击宽度):决定冲击影响在时间上分布得多宽。σ越大,影响越分散、持续范围越长;σ越小,影响越集中、持续范围越短。它是冲击持续范围的模型参数,并非精确的日历期限。
六、估值坐标:BV是价值投资区的上边界,不是价格中心
PEGR将价格拆分为基本面价值锚、流动性便利价值、上升周期趋势价值及超出趋势价值的剩余部分:
P = IV + LCV + STV + B | BV = IV + LCV | RV = BV + STV
· IV:由盈利路径、风险折现和动态回收期确定的基本面价值锚。它不是市场价格的日常回归中心。
· BV:IV加上流动性便利价值LCV,是剔除上升周期乐观预期后的基础价值边界。价格跌破BV,开始进入价值投资区域;越靠近IV,价值折价越深。
· RV:BV再加上反映上升周期乐观预期的STV。价格高于RV的部分是剩余溢价B的候选,但不能未经检验就直接称为泡沫。
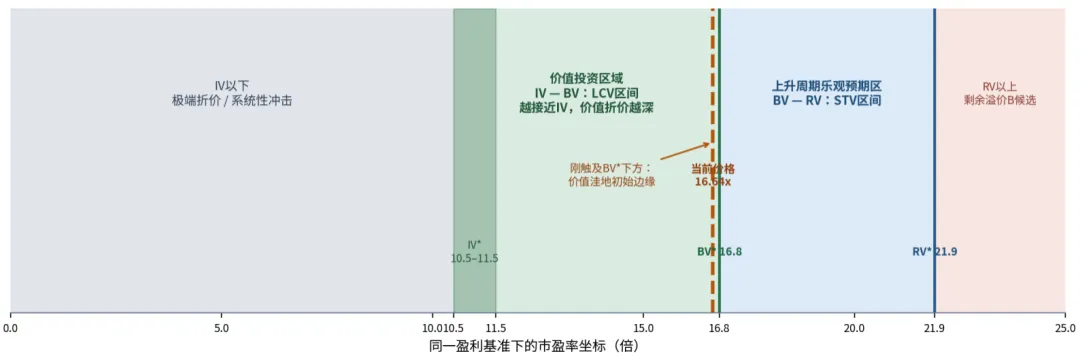
图5 PEGR估值坐标:IV—BV为价值投资区域,BV—RV为上升周期乐观预期区。
本期沿用同一盈利基准FY2027E EPS 9.34美元,估值坐标折算如下:
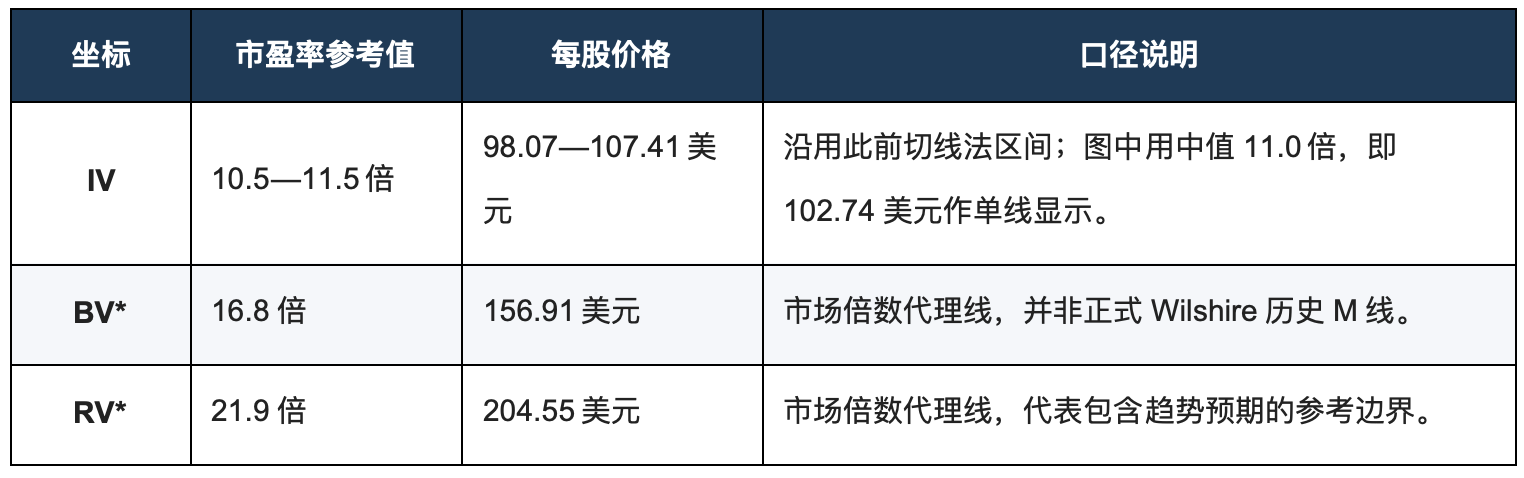
11月17日常规收盘价155.46美元,对应FY2027E P/E约16.64倍,比BV*低约0.9%,只是在价值投资区域的浅层边缘。但必须注意:这一天的常规收盘发生在财报发布之前。财报公布后,Stock Analysis记录的盘后报价曾达到162.94美元,已经高于BV*。盘后报价不是常规收盘价,不能与日K线混作一组;它提示市场对新财报的第一反应是反弹,而不是确认跌破BV后持续停留。
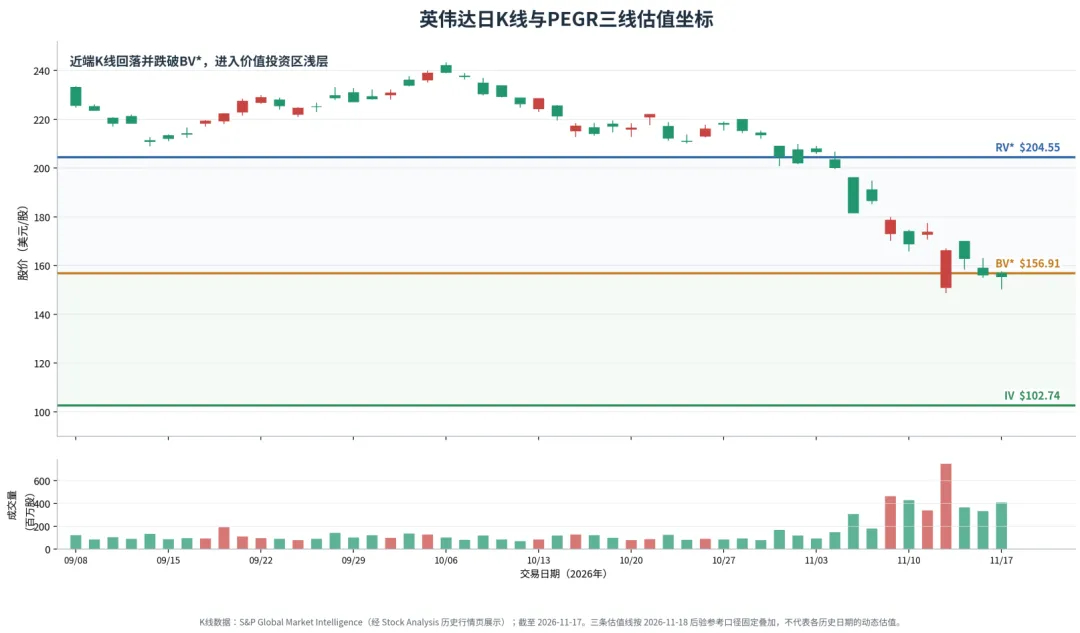
图6 英伟达日K线与PEGR三线估值坐标。K线为2026年9月8日至11月17日51个交易日;三条估值线按本期估值基准固定叠加。
图6最重要的不是预测下一根K线,而是把价格与价值区间放在同一坐标中观察:10月股价曾高于RV*,随后连续回落;11月17日常规收盘短暂落在BV*下方,随后盘后反弹越过BV*。因此,当前可以说“价值投资区域初步触及”,还不能说“已经形成稳定的价值洼地”。
还要强调三条线的证据等级:IV沿用此前切线法参考区间,尚未用FY2029以后完整盈利路径重新求解;BV*和RV*是外部市场倍数代理,不是正式Wilshire样本高密度M线。图中三条线是本期估值基准的静态叠加,并非每日历史更新的贝叶斯估值曲线。
七、价值洼地是否成立,还要看AI产业链的相对坐标
PEGR估值模型中,BV线以下是高价值密度区域,如果股价在非熊市的悲观阶段下穿BV线,则可视为开始进入价值投资区。如果Anthropic等模型厂商、AWS和Google Cloud等云平台仍保留较强增长预期,而英伟达相对于同业更快失去STV,可能反映市场对黄仁勋事件的过度反应。反过来,如果GPU、HBM、网络设备、云平台和模型应用各层企业都跌破各自BV,就可能支持AI行业上升周期出现系统性拐点。
因此,英伟达股价刚刚跌破BV线并不足以单独证明价值洼地已经形成。还要把它与AMD、Broadcom、SK hynix、云平台和模型厂商的盈利路径比较,重点看:算力投入是否转化为客户收入,客户收入是否转化为经营现金流,芯片采购是否从GPU独家转向多平台,以及英伟达是否仍能保持相对更高的利润率。
八、结论:AI需求未被证伪,英伟达的远期利润份额正在重估
本期贝叶斯更新的结论是:英伟达近端盈利起点仍强,FY2028增长中枢约70%的先验判断得到财报与管理层展望支持;但出口管制扩大远程算力使用限制、长期利率维持高位及AI基础设施融资分化,使中远期增长衰减速度上修的风险增加。若客户订单、利用率和资本开支开始实质下修,λ和g∞应进一步调整;若实际无风险利率持续高位,R(t)也需相应上移。
在PEGR坐标上,11月17日常规收盘曾触及BV*以下,显示价值投资区域的边缘开始显现;财报后盘后反弹又回到BV*之上。出口管制与融资成本变化可能先影响STV,再通过订单、利用率和盈利兑现影响g(t),同时较高的实际无风险利率会影响R(t)。因此,当前价值区已被触及,但是否形成持续的价值洼地,仍需观察价格能否守住BV附近,以及产业链客户的盈利路径是否可靠。IV是基本面价值锚,不是必须等待市场触及的价格目标。
下一轮跟踪重点包括:第一,Q4收入指引和毛利率能否兑现;第二,BIS新规生效后东南亚数据中心的客户审查、许可与利用率变化;第三,10年期实际收益率和Neocloud信用利差是否继续上行;第四,AMD、TPU与ASIC是否改变大客户采购份额,以及Anthropic等下游模型厂商能否把收入增长转化为现金流。
说明:本文为研究交流文章,不构成投资建议。
参考资料
[1] NVIDIA, “NVIDIA Announces Financial Results for Third Quarter Fiscal 2027”, 2026-11-17. 原文链接
[2] Yahoo Finance, NVDA Analyst Estimates & Forecasts(FY2027/FY2028 EPS一致预期,查询日2026-11-18). 原文链接
[3] Gartner, “Gartner Forecasts AI Infrastructure Spending to Represent 59% of Total Global AI Spending in 2027”, 2026-11-12. 原文链接
[4] Bitsfull, “SemiAnalysis report: Why lower chip demand expectations and significantly cut Nvidia revenue forecasts?”, 2026-11-16;依据SemiAnalysis 11月13日模型更新的公开转述。 原文链接
[5] AMD, “AMD Reports Third Quarter 2026 Financial Results”, 2026-11-03. 原文链接
[6] Anthropic, Form S-1/A, filed with SEC 2026-11-17. 原文链接
[7] Reuters, “New Street starts Anthropic coverage with buy rating, estimates revenue above $500 billion by 2030”, 2026-11-17;The Wall Street Journal, “Anthropic Plans to Raise IPO Price After Strong Demand”, 2026-11-18. 原文链接
[8] NVIDIA historical daily prices, Stock Analysis;数据来源标注为S&P Global Market Intelligence,最近更新2026-11-17. 原文链接
[9] Reuters, “Chinese AI firms rush to secure Nvidia chip capacity as spy scandal stirs fear of US curbs”, 2026-11-12. 原文链接
[10] U.S. Bureau of Industry and Security, “BIS Issues Rule Addressing Remote Access to American Super Intelligence Technology”, 2026-11-16. 原文链接
[11] Federal Register, “Addressing Remote Access to Advanced Semiconductors”, Public Inspection Document 2026-23529; scheduled publication 2026-11-19. 原文链接