新加坡家族办公室发展及对上海的启示
新加坡家族办公室近年已由机构数量快速扩张逐步转向监管规则、税收激励和专业服务体系同步完善。2026年,新加坡单一家族办公室类别豁免框架开始实施,符合条件的机构被纳入营业开始通知、银行账户联系和年度申报机制,基金税收激励则继续把资产规模、投资专业人员、本地业务支出和资本部署作为主要条件。与监管和税收安排相配套,新加坡已经形成以私人银行、基金管理、可变资本公司、信托、法律税务、基金行政管理和专业培训为支撑的家办服务网络,SFO与MFO并行发展,VCC为基金化管理提供载体,银行支持型联合家办平台进一步把基金结构、托管、交易和行政管理集中组织;慈善税收安排、家族治理培训、数字化资产报告和资产代币化也逐步进入家办服务范围。对上海而言,可借鉴的重点在于结合上海现有金融市场、人民币资产、长三角产业和正在推进的离岸金融制度,把监管边界、跨境账户、资产配置和专业服务纳入同一发展框架。在此基础上,上海可进一步区分家族自有财富管理与面向第三方客户开展的受监管金融业务,依托人民币资产市场和长三角产业资源形成差异化配置能力,完善私人银行、信托、法律税务、基金行政管理和人才培养等专业服务,同时按照离岸金融建设进度稳步拓展非居民家族和境内企业家的跨境财富管理业务。
本节,我们从发展历程和主要特征两个维度阐释新加坡家族办公室的发展情况。
(一)发展历程
新加坡的家族办公室发展大致可以分为三个阶段:第一阶段是萌芽初始期(2000年-2017年),第二阶段是制度成型发展期(2017年-2019年),第三阶段是提质期(2020年至今)。
1.萌芽期——激励先行,吸引客户
亚洲金融危机后,新加坡政府意识到要从“转口贸易”向“转口金融”转型,为此,新加坡金融管理局(MAS)将新加坡未来发展定位为全球财富管理中心。经济发展局(EDB)于2004 年推出全球投资者计划(GIP),以投资换取永久居民身份,政府层面对高净值家族的“入口”也随之打开,为后来家族办公室生态储备了客户来源。
同时开始实施的是与之配套的税收激励,新加坡自2006 年起先后通过《所得税法》第13R条(在岸基金免税)和第13X条(增强型基金免税)为基金提供税收豁免,这两条即后来家办税收激励的前身。此阶段激励没有最低资产管理规模(AUM)要求,实质门槛很低,为早期家办设立提供了极大的便利。
萌芽期新加坡的“家办”多为私人银行体系内的内部形态(私行客户团队代管家族事务),独立家办数量较为稀少。但在顶层设计、免税激励、投资移民以及私人银行集群形成上为家族办公室发展奠定了基础。
2.发展期——制度成型,载体创新
2017年,香港经济日报报道“13R首次向家办开放”。2018年10月,新加坡国会通过《可变资本公司法》(Variable Capital Companies Act2018),2020年1月正式生效。VCC提供伞形结构+独立子基金的架构,可灵活申购赎回、子基金间资产隔离、股东信息不入公开登记册——这些特性与家族办公室多策略、多代际、隐私性强的需求高度契合,成为后来家办的标准载体。2019年2月,新加坡财政预算法案宣布扩大免税范围,将13R/13X/13CA优惠延长至2024年12月31日。2019年3月,MAS与EDB联合成立家族办公室发展团队(FODT),以增强新加坡作为全球财富管理和家族办公室中心的竞争力。FODT旨在改善家族办公室的运营环境;深化家族办公室专业人士和服务提供商的能力,并建立强大的家族办公室社群。
发展期通过创立VCC架构,实现载体创新。通过顶层成立家族办公室发展团队,为未来家族办公室发展奠定了强大基础。2019 年,获得税务优惠的单一家办约200家;全球前二十大私人银行几乎全部落户新加坡,律所、税务所、信托公司等配套服务链成形。
3.提质期——数量爆发,强化合规
疫情期间全球财富迁移加速,叠加VCC 落地、税收激励、身份规划(GIP)三重吸引力,新加坡家办数量出现跨越式增长。按MAS 口径(获税务优惠的单一家办):2020年VCC正式启用后单一家办数量约为400家,至2024年底已有2000余家。
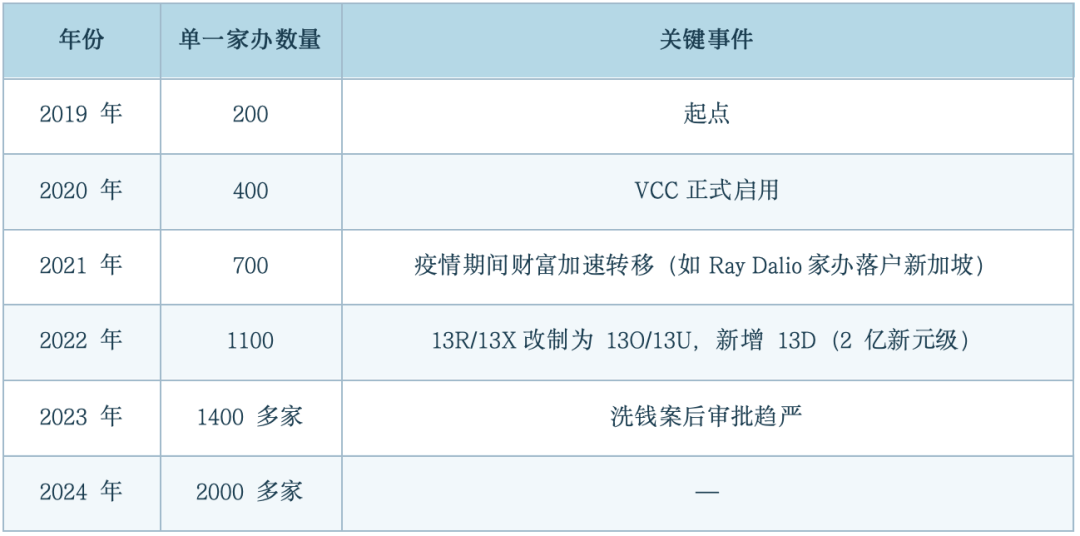
与家办数量爆发同步,在提质期MAS明显加快了“提门槛”的节奏,与此同时,通过引导家办资本流向本地股市、实体经济与公益领域,家办被定位为新加坡资本市场和经济发展的长期资本伙伴,而非单纯的税收优惠套利者。
(二)主要特征
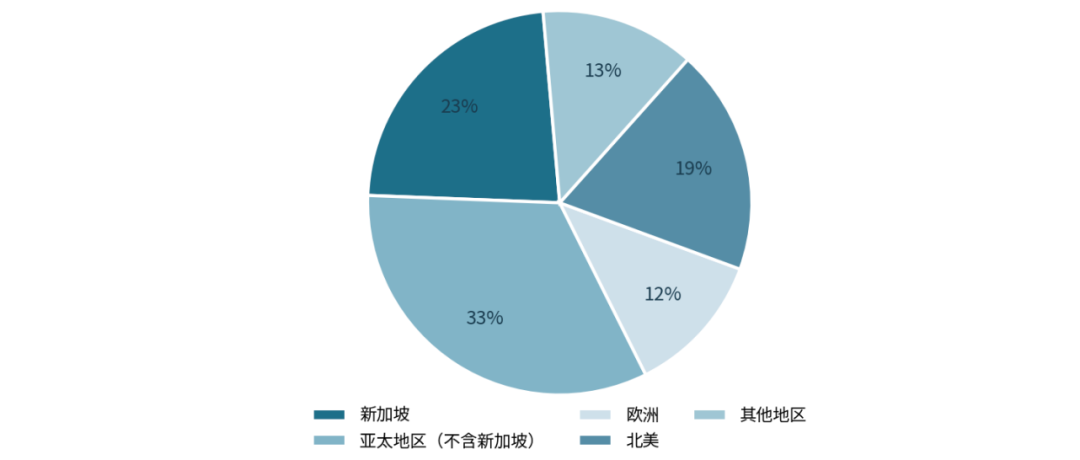
图1 新加坡AUM资金来源
资料来源:MAS官网
在需求方面,新加坡家办客户以企业家及其家族为主,其财富结构随企业发展阶段而发生变化:经营性企业仍占家族财富较高比例时,家办需要同时处理企业股权、家族金融资产和家庭现金需求;企业上市、出售股权或完成重大分红后,财富更多转化为现金和金融资产,组合管理、税务安排和传承规划的重要性随之上升。新加坡家办市场正是在国际财富管理业务的基础上,承接了这些与企业经营紧密相连的需求。
图2 新加坡超高净值人口估计与预测
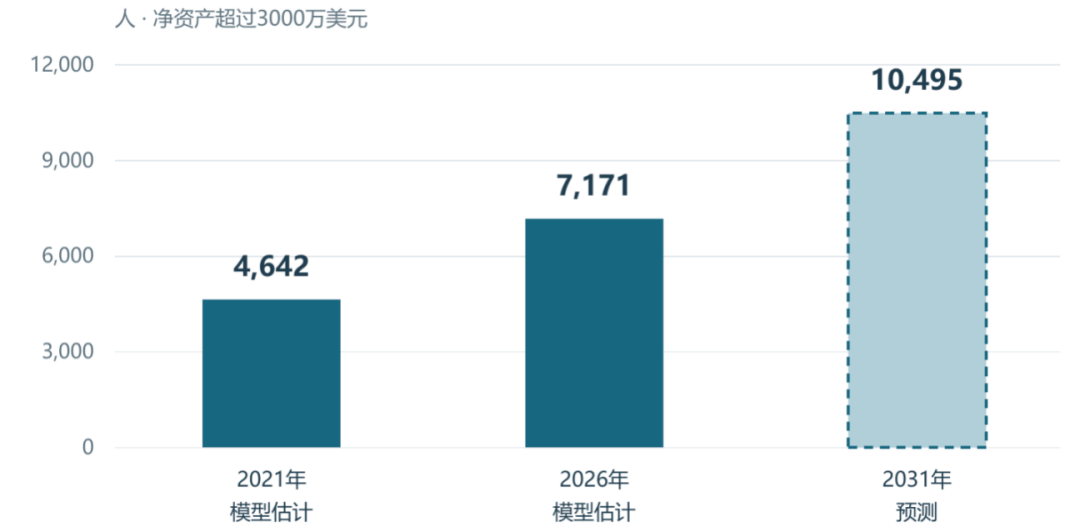
注:净资产门槛为3000万美元。
面对不同的资产结构和管理需求,家族可以自行设立单一家族办公室(SFO),由内部团队统筹资产、协调外部机构,也可以购买联合家族办公室(MFO)的服务,与其他家族共享部分专业人员及运营资源;银行围绕私人银行业务提供的家办服务,又为客户增加了一种选择。家族可根据事务复杂程度安排内部分工和外部委托,在保留重要决策权的同时将投资执行及日常运营交给专业人员。
金融中心已有的专业分工使家族能够按具体事务选择服务机构:私人银行提供账户和交易服务,基金管理人负责受托投资,信托与法律服务机构处理资产持有及受益安排,基金行政管理机构承担估值和报表等工作。星展在2025年年度报告中披露,其服务覆盖新加坡2000余家SFO中的约三分之一,银行因而成为家办使用当地金融服务的重要渠道。家办通过这些机构管理财富,政府则通过监管和相关服务,为家办的设立与运营提供支持。
新加坡家族办公室核心经验是有一个面向家族办公室的综合了税收激励、法律载体、监管服务、人才通道、服务生态、身份入口的六位一体的制度供给体系。
(一)税收激励
当前新加坡家族办公室的税收豁免体系,核心依托《所得税法》13O、13OA、13U 三大条款,也是全球高净值家族布局新加坡跨境架构的核心抓手。
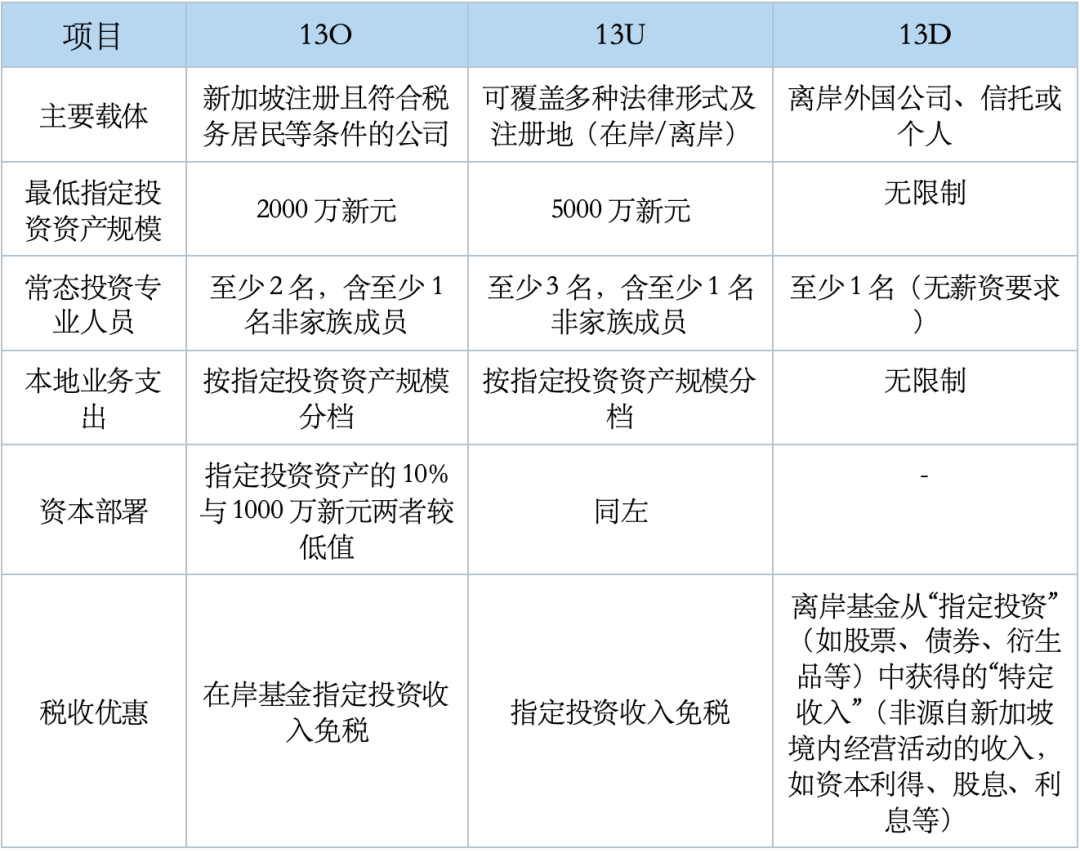
资料来源:MAS Circular FDD Cir 05/2026;Baker McKenzie、RSM Singapore的整理。
新加坡通过基金税收优惠吸引家办落地,并将优惠条件与当地人员聘用、专业服务采购和投资活动相结合,带动本地财富管理行业发展。依据2026年7月31日发布的MAS通函,同年8月1日起获批的新SFO基金税惠适用调整后的条件。13O的最低指定投资资产规模为2000万新元,13U为5000万新元;常态下分别须配置至少两名和三名合资格投资专业人员,其中至少一名为非家族成员。新申请可分阶段完成招聘,13O基金在申请时先配置一名,13U先配置两名,其余人员在首个相关财政年度末前到位。
人员要求有助于推动家办在当地组建投资管理团队,本地支出条件则鼓励家办使用当地的专业服务。按照2026年调整后的标准,指定投资资产低于2.5亿新元的基金,每年需要在当地支出至少20万新元;资产达到2.5亿但低于20亿新元的,最低支出为50万新元;资产达到20亿新元及以上的,最低支出为100万新元。后两档可以按规定将部分合资格捐赠和混合融资赠款计入支出,但仍须分别满足至少30万和50万新元的本地业务支出要求。家办聘用投资人员和购买本地专业服务产生的合资格费用,也可以按规定计入本地支出。
除人员和支出要求外,基金还需要将一定规模的资金投入合资格投资。具体而言,基金须按照指定投资资产规模的10%与1000万新元两者中的较低值,满足资本部署要求。符合条件的投资包括在MAS认可交易所上市的指定投资、通过新加坡持牌金融机构分销的部分投资产品,以及在新加坡开展实质经营的非上市公司。部分投资还可以按照两倍金额计入资本部署要求。这些安排鼓励家办通过当地金融机构开展投资,也为符合条件的本地企业带来获得家族资本的机会。
家族申请税惠时,需要提前安排投资团队和年度经营预算,并在获得批准后持续满足相关要求。2026年的政策调整允许家办分阶段完成招聘,同时简化资产规模核验要求,降低了筹建和日常管理的难度。家族因此可以逐步完善团队,并根据实际经营需要购买本地专业服务。
新加坡这一制度安排,通过税收优惠提高了新加坡对国际家族财富的吸引力,人员聘用和本地支出要求则带动当地金融、法律和税务等专业服务需求,资本部署要求进一步鼓励家族资金参与当地金融市场和企业投资。通过这些安排,新加坡在吸引家族财富的同时,也推动相关业务和专业人才向本地集聚。
(二)法律载体
新加坡通过制定VCC架构形成了家族办公室的核心优势,其一, 伞形结构+独立子基金——一个法人实体下多只子基金资产法律隔离,适配多策略、多代际的家族资产管理,无需为每条业务线单设公司;其二,资本灵活——份额申购赎回无需法院批准;其三,隐私保护——股东名册不入公开登记册;④其四,迁册机制——境外既有基金架构可整体迁入新加坡。VCC 与13O/13U 税收激励无缝衔接,已成为新加坡家办的标准架构(SFO + VCC 基金载体+ 信托传承层的“三层结构”)。
此外,牌照豁免也降低了设立摩擦。单一家办只管理自家家族资产、不涉第三方资金,可豁免《证券期货法》下的基金管理牌照(CMS)——监管边界清晰:单一家办豁免、联合家办(MFO)须持牌的分仓架构提供了一定的灵活性。
(三)监管服务
新加坡根据家办的服务对象和业务性质实施分类监管,通过牌照豁免、信息申报和银行尽职调查等制度安排,为家办的设立、运营及专业服务提供明确的规则。
2026年6月15日生效的SFO类别豁免框架,将符合条件的机构纳入统一安排,要求SFO向新加坡金融管理局(MAS)通知其经营活动,维持与MAS持牌银行的账户关系,并在年度申报中提供资产管理规模、往来银行等信息。已有SFO获得一年过渡期,须在2027年6月15日前按新框架完成调整。新设机构可依照明确的程序筹建,监管部门则通过后续申报持续了解其运营情况。
表3 新加坡SFO与MFO主要监管差异
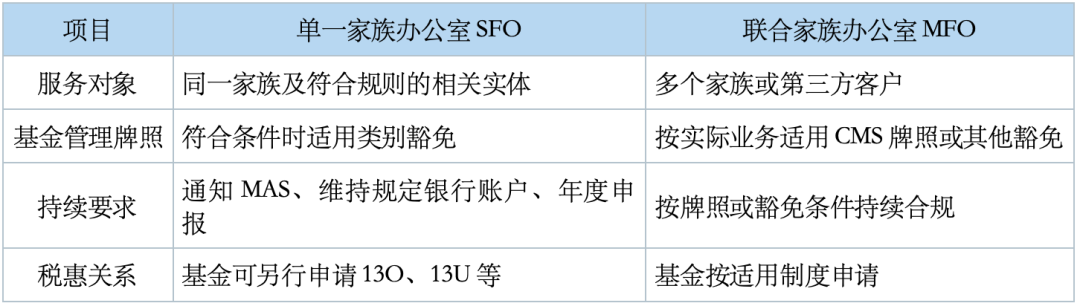
银行在为家族财富提供服务时,需要核实资金来源和资产持有结构并通过日常交易记录了解资金流动情况。同时,SFO需要向新加坡金融管理局(MAS)报告经营活动,按要求提交年度申报信息。这些安排与银行尽职调查相结合将有助于监管部门持续了解家办的运营情况,也为家族管理自有财富保留了一定的灵活性。
家办可以根据家族的资产状况和管理需求,决定由内部团队承担哪些工作,以及将哪些业务交给外部专业机构。例如,家办可以委托持牌投资管理机构制定和执行投资策略,由信托机构提供相关服务。不同机构按照各自的业务范围开展工作,并承担相应责任。这样既能满足家族多样化的财富管理需求,也有利于明确各方职责,提高管理效率。
新加坡家办监管制度通过将分类管理与持续监管相结合,可以一方面,根据家办是否管理第三方资金确定牌照要求,为管理家族自有财富的SFO保留灵活的组织空间;另一方面,通过经营活动通知、年度申报和银行尽职调查等安排,加强对家办实际运营情况的了解。从而形成了监管边界清晰、组织形式灵活、专业机构分工明确的家办管理体系。
(四)人才通道
财富管理学院(Wealth Management Institute,WMI)是新加坡家族办公室教育生态的中枢。该学院于2003年由新加坡政府投资公司(GIC)与淡马锡(Temasek)联合创办,被新加坡银行与金融学院(IBF)正式指定为新加坡私人银行业的领头培训机构,并受MAS支持。截至2025年,WMI每年招生约17,000–20,000人次,开设150余门课程,覆盖资产管理、财富管理、合规、风险管理、家族办公室及下一代培养等领域。
在EDB和MAS支持下,财富管理学院组织了Global-Asia Family Office Circle(GFO Circle),为家族负责人、家办从业人员和专业服务机构提供交流平台。WMI还推出Family Office Discovery Series,通过私募投资、社会参与等主题活动,帮助新进入新加坡的家族了解当地市场,并与已有家办和行业机构建立联系。家族可以借助这些活动接触投资项目和潜在合作伙伴,逐步融入当地商业网络。
随着家办数量增加,专业人才的需求也不断扩大。家办从业人员通常需要了解跨境税务、信托、投资管理和财富传承等业务,同时还要熟悉家族的企业经营背景和长期需求。为此,MAS与新加坡银行与金融学院(IBF)合作推出《家办管理专业人才技能图谱》《家办顾问技能图谱》《家办行政人才技能图谱》,明确相关岗位需要具备的专业能力,将家办人才培训标准化。WMI也提供家办顾问认证课程,帮助金融从业人员提升业务水平。这些培训与行业交流活动相结合,有助于培养熟悉家族财富管理需求的专业人才。
家办的外籍投资专员可申请就业准证(EP);高端人才可走ONE Pass 顶级专才准证。家办从业者的雇佣本身计入13O/13U 的投资专员条件——人才引进与税收激励互为条件、互相强化。
除投资和专业培训外,新加坡还鼓励家族参与公益活动。WMI通过家办社群活动介绍当地社会需求和公益项目,帮助家族接触相关执行机构。家族可以根据自身关注的领域选择项目,安排资金用途,并让下一代参与项目讨论和管理。在这一过程中,年轻家族成员能够逐步了解资产管理、财富传承和受托责任,家族也可以通过长期参与公益活动加强与当地社会的联系。
(五)生态协同
新加坡有私人银行集群的生态,全球头部私人银行(UBS、瑞信系并入后的UBS、DBS、华侨、大华等)全部落户新加坡。新加坡依托银行成熟的金融服务体系,为家族提供从企业经营、财富积累到资产管理和代际传承的长期服务,并通过专门的基金平台降低家办的运营成本。银行通常与企业家保持长期业务联系,能够在企业融资、股权转让和资产变现过程中了解家族的财富变化。当企业家积累了一定财富后,银行可以继续提供投资管理、资产配置和财富传承等服务。星展银行在年度报告中,将企业金融、投资银行和私人银行之间的协作作为服务企业家客户的重要方式。家办可以在这些金融服务的基础上,进一步统筹家族资产,安排长期投资和财富传承事务。
为满足家族长期管理资产的需要,新加坡推出可变资本公司(VCC)制度,为投资基金提供灵活的组织形式。VCC既可以设立单一基金,也可以采用包含多个子基金的伞形结构。不同子基金的资产和负债依法分隔,基金还可以根据实际需要安排股份发行和赎回,这种结构使服务机构能够在同一平台下管理不同家族或不同投资组合,并分别提供相应的运营服务。
星展银行于2023年推出MFO Foundry VCC平台,在统一的VCC结构下为不同家族设立子基金,并提供监管申报、私人银行和投资管理等服务。平台采用开放式产品架构,家族可以根据自身需要制定投资策略,无须局限于星展银行的投资产品。根据星展银行2025年9月披露的数据,该平台已经服务超过25个全球家族,管理资产达到10亿新元。
对于尚未建立完整投资团队的家族,这类平台提供了更加便利的选择。家族可以利用银行现有的基金运营、资产托管和交易服务,减少自行组建团队和处理日常事务的成本,将更多精力用于确定投资目标和财富传承计划。对于资产结构复杂、希望保留专属团队的家族,独立设立SFO仍然是一种选择。不同家族可以根据资产规模和管理需求,选择适合自己的组织方式。
银行平台还可以帮助家族集中管理资产信息。在日常运营中,平台需要整理不同账户的资金和投资情况,定期更新基金估值,并记录基金缴款、资金调配和长期投资项目的进展。这些信息可以通过数字化报告提供给家族,使家族成员及时了解资产状况,也方便投资管理人和其他专业机构开展协作。对于涉及多个市场和投资项目的家族而言,统一的信息管理能够减少重复工作,提高资产管理效率。
由此,家族既可以设立独立SFO,也可以通过银行平台管理资产。银行则将企业金融、私人银行、基金运营和财富传承等服务结合起来,持续满足家族在不同发展阶段的需求。这种模式降低了部分家族设立和运营家办的门槛,也使银行能够将原有的企业客户关系延伸至长期财富管理业务。
(六)身份入口
新加坡经济发展局负责的全球商业投资者计划(Global Investor Programme,GIP)面向有意以新加坡为业务和投资发展基地、并符合资格条件的全球投资者。主要投资方案有三个,方案一为在新加坡设立新的商业实体或投资现有商业实体,投资额不少于1000万新元;方案二为向GIP精选基金投资不少于2500万新元;方案三为在新加坡设立单一家族办公室,管理资产不少于2亿新元,并按规定将不少于5000万新元投入指定类别的投资。2025 年2 月21 日起新规:方案三的5,000 万新元强制配置中须有5,000 万新元直接投资于新加坡上市股票(REITs 与商业信托不再计入强制额度)。GIP 把全球投资者计划的"给身份"与家办生态"引资本"焊在一起——2,000 万新元是家办税收激励的门槛,但2亿新元才是投资移民的门槛。
上海拥有较为完善的金融市场和丰富的长三角产业资源,可以借鉴新加坡在家办监管、税收安排、银行服务和专业网络建设方面的经验,吸引更多家族财富管理活动在上海开展。长三角企业家在长期经营中积累了大量财富,需要专业机构提供资产管理和财富传承服务。同时区域内企业转型升级也需要长期资金支持,上海可以发挥人民币资产市场和金融机构集聚的优势,将家族财富管理与企业投资需求联系起来。
2026年5月出台的《关于深化上海全球资产管理中心建设的若干意见》提出,加强资产管理与财富管理协同,提升人民币资产全球配置和风险管理功能。同年6月出台的《上海国际金融中心发展离岸金融行动方案》,将非居民个人金融服务纳入首批试点,并提出在条件成熟后研究探索家族办公室等业务。这些政策为上海发展家办服务提供了基础。
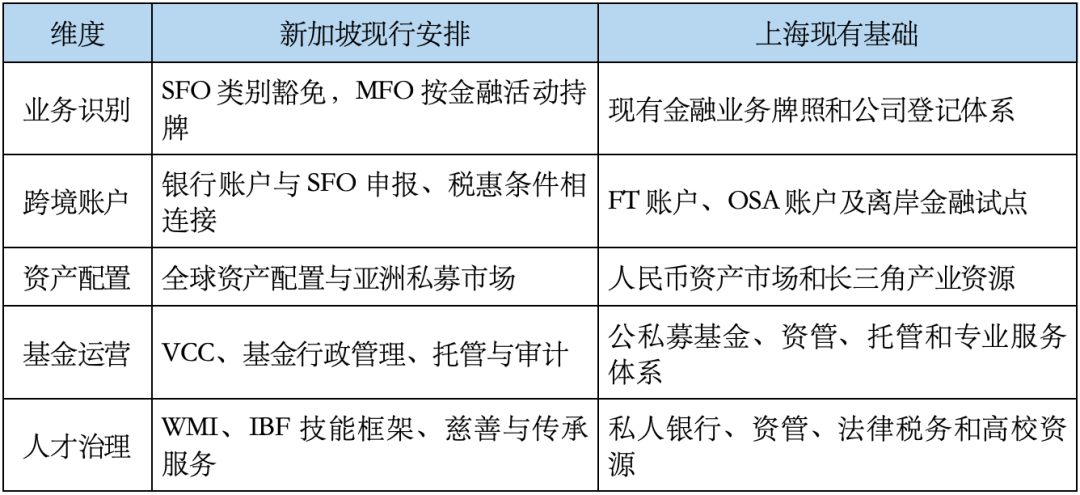
第一,设立牵头团队。上海可以借鉴新加坡金融管理局与经济发展局联合推动家办发展的经验,在现有金融管理和企业服务体系内建立跨部门协调机制,为家办设立、金融服务对接及后续经营提供相对稳定的沟通渠道。相关工作可由市委金融办统筹,联合金融监管部门及发展改革、商务、税务等单位,并邀请银行参与。各部门按照法定职责办理相关事项,避免将协调平台理解为新增金融业务审批机构。
在实际推进中,牵头团队可以先梳理家族自有资产管理、金融机构提供家办服务、涉外账户开立等常见场景,分别列出适用规则、申报材料、办理部门和咨询渠道。对于涉及不同机构的事项,可以在申请人授权的基础上协调信息衔接,明确受理、补正和反馈程序,便于家族安排经营活动。对跨境业务应说明试点范围。
此外,牵头团队还可以定期汇总银行、律师事务所、信托机构及家办客户在经营中遇到的问题,围绕人员招聘、税务咨询、基金运营和跨境服务形成案例指引。通过持续跟踪机构设立、专业人员聘用和本地服务采购情况,了解市场的真实需求,并据此调整公共服务重点。这样有助于减少多头沟通和重复准备材料的成本,使上海已有的金融资源能够更有效地服务家族财富管理。
第二,明确家办业务识别与监管边界。上海可借鉴新加坡的分类监管经验,在现有制度下明确不同类型家办的业务范围,帮助家族和金融机构了解各自需要遵守的规则。其中核心是“材料清单化+审批日期可预见”。
具体而言,应区分家族管理自有财富和机构为第三方客户提供金融服务这两类活动。对于管理自有财富的家办,应明确家族与内部团队之间的授权关系,记录资产归属和具体管理事项;对于涉及基金管理、信托等受监管业务的活动,则应由符合相应资质要求的机构承担。行业统计也可以按照业务类型开展,将家族自建团队和银行提供的家办服务分别纳入观察范围,更准确地了解上海家办行业的发展情况。
在实际经营中,家办往往需要同时使用银行、信托、投资管理等多家机构的服务。例如,家族可以通过银行管理账户资金,将部分资产交给专业机构投资,并通过信托安排财富传承。对于这些业务,应在合同中明确由谁决定投资、由谁执行交易,以及由谁定期向家族报告资产情况。行业组织可以整理常见业务场景,提供合同条款和服务流程参考。涉及多家机构时,还可以根据客户授权确定主要联系人,负责协调资料和办理进度,减少重复沟通。
当前,上海已经开始探索相关金融服务。《上海国际金融中心发展离岸金融行动方案》对非居民个人金融服务作出分阶段安排,初期主要服务商务往来等需求,后续根据试点情况拓展离岸财富管理和全球资产配置业务。银行可以结合试点进展,向家族客户提供更加清晰的开户指引,提前说明需要准备哪些资料,以及后续需要履行哪些信息更新要求。
对于通过企业股权出售、分红等方式积累财富的客户,银行还可以协助梳理资金来源、资产权属及相关税务文件,使客户能够提前做好开户和资产管理准备。银行在提供服务时,也可将经常遇到的问题汇总起来,通过现有渠道向监管部门反映,推动业务办理流程不断完善。
第三,以实际经营和本地贡献评价发展成效。上海可以借鉴新加坡将税收优惠与本地经营相联系的做法,更加关注家办在当地开展了哪些实际业务,以及为金融服务和企业投资带来了哪些需求。
在评价家办发展成效时,除了统计机构数量和管理资产规模,还可以了解家办在上海聘用了多少专业人员、开展了哪些管理工作,以及是否长期使用本地金融、法律、税务和信托等服务。行业机构可以通过企业自主填报和定期调研收集相关信息。同时,应注意区分同一家族设立的不同机构,避免重复计算机构数量和管理资产规模。
上海还可以关注家办资金对长三角企业发展的支持。对于家办通过基金参与的企业融资,可以跟踪实际投资金额、持有时间和资金用途,了解这些资金是否支持了企业研发、扩大生产或开拓市场。对于家族利用自身产业经验和海外商业关系帮助企业开展合作的情况,也可以结合具体项目进行记录,更全面地了解家办对当地经济的贡献。
在此基础上,相关部门可以根据家办的实际需求完善配套服务。例如,通过行业调研了解家办在人员招聘、公司运营和专业服务采购中遇到的问题,由企业服务窗口提供设立和经营指引,并组织相关人才培训。税务专业机构可以分别整理基金投资所得和管理服务收入的适用规则,提供常见业务的申报案例,帮助家族提前了解经营成本。对于跨境资产持有和财富分配中尚不明确的问题,也可以通过现有沟通渠道提交有关部门研究。
通过将家办发展成效的评价重点放在实际经营活动上,从而关注其对本地专业服务、人才就业和企业投资的带动作用。如此既有助于了解家办行业的真实发展情况,也能使公共服务更加符合企业和家族的实际需求。
第四,依托现有金融机构提供长期服务。上海拥有较为完善的银行和金融服务体系,可以利用金融机构与企业家之间已有的业务关系,将企业金融服务进一步延伸到家族财富管理和长期传承。
企业家在企业上市、股权转让或获得大额分红后,往往需要重新安排个人资产和家庭资金。银行通常已经了解企业的经营情况,也与企业家保持着长期合作关系,因此可以在原有企业金融业务的基础上,继续提供私人银行和财富管理服务。
上海可以借鉴新加坡银行支持型家办平台的经验,推动银行内部不同业务团队加强合作。企业金融团队负责了解客户的企业经营和融资情况,私人银行团队协助制定资产配置方案,信托、法律和税务等专业机构根据需要提供相应服务。银行可以在客户授权下确定负责家族服务的人员,帮助客户联系不同机构,并持续跟进投资和财富传承安排。对于有意设立家办的家族,可以根据资产规模和管理需求选择不同方式。资产规模较大、事务较复杂的家族,可以组建独立团队负责日常管理;对于暂时没有建立完整团队的家族,则可以委托银行和专业机构提供服务,以减少人员招聘和日常运营成本。
此外,上海还可以依托高校和行业机构培养家办专业人才。银行、律师事务所、信托机构和高校可以共同开发案例课程,围绕企业股权变现后的资产配置、信托安排和税务处理等实际问题开展培训。家办团队也应保存重要授权文件和历次决策记录,减少人员变动对长期服务的影响。
第五,分级条件化税收激励的技术设计。上海可以参考新加坡将基金税收优惠与资产规模、专业人员和本地经营相联系的做法,研究建立与家办实际业务相适应的分层支持机制。在现行税收法律和财政管理权限内,上海可优先梳理基金投资、管理服务和家族信托涉及的税种、纳税主体及适用政策,为不同组织形式的家办提供清晰的税务指引,降低合规成本。
具体而言,可以按照家办管理资产规模、专业人员配置及经营活动复杂程度,分类了解其服务需求,并将本地雇佣、专业服务采购和长期投资等可核实指标纳入政策评估。对符合规定的机构,可提供人才培训和投资对接等公共服务;确需运用财政资金的,应依法设置预算安排、资格条件、绩效目标和退出机制,避免简单依据资产规模给予补助。相关指标应有统一统计口径,防止重复享受支持。
家族信托的税务处理也需要更多实务指引。上海可以组织银行、信托机构、税务专业人员梳理资产设立、收益分配和代际传承中的典型问题,形成常见案例并向有权机关反映制度需求。通过明确税收适用规则、细化经营评价标准和完善专业服务,上海能够提高家办长期经营的可预期性,同时引导财富管理活动形成持续的本地贡献。
第六,长三角为基础连接全球家族资本。上海可以先满足长三角民营企业家的代际传承内需,通过“留下来”实现确定性的本土需求底座。进一步上海可以利用长三角的产业基础和企业资源,吸引有长期投资需求的全球家族资本,为当地企业融资、技术创新和国际化经营提供支持。上海可以发挥金融机构和产业资源集聚的优势,帮助家族了解长三角企业,并寻找适合的投资机会。通过借鉴新加坡政府部门与行业机构共同支持家办发展的经验,上海应当加强金融管理部门、产业主管部门和专业服务机构之间的合作。相关机构可以围绕人工智能、高端制造、生物医药等长三角重点产业组织投资交流活动,邀请境内外家办了解企业情况,并安排实地考察。对于已经产生投资意向的家族,可以由熟悉相关行业和金融市场的专业机构提供后续服务,协助了解投资渠道、交易规则和办理流程。投资完成后,相关机构还可以继续提供企业经营信息,帮助家族了解项目进展,并在企业后续融资时开展沟通。通过将家族财富管理与长三角实体经济发展结合起来,依托人民币资产市场和产业资源,上海既可以为全球家族提供长期投资机会,也能够为本地企业引入资本、产业经验和国际商业关系。通过持续合作,上海有条件形成以财富管理为基础、以产业投资和国际商业联系为延伸的家办服务体系。
第七,人民币国际化联动。上海可以结合全球资产管理中心和离岸金融建设,将家办服务与人民币资产配置需求联系起来,为境内企业家及境外家族提供更为完整的投资和财富管理服务。与新加坡面向全球资产配置的业务基础相比,上海拥有股票、债券、基金和股权投资等人民币资产市场,也能够依托长三角企业资源,提供多元长期投资机会。
具体而言,银行和资产管理机构可以在现行跨境金融管理规定下,围绕人民币产品、股权投资和并购交易提供账户、托管及风险管理支持。对具有海外经营背景的家族,金融机构可根据资金来源、居民身份和交易目的,说明适用的跨境资金安排和投资渠道。随着上海离岸金融业务试点推进,可进一步研究非居民家族在开户、资金结算、资产持有和收益汇回等环节的实际需求,完善服务衔接。
与此同时,上海可以发挥资本市场与产业部门的协同作用,组织家办了解科创企业的融资需求和长期经营情况,并由具备资质的专业机构提供投资服务。家办通过依法合规的人民币资产投资,可以在满足家族组合管理需要的同时支持企业发展。通过完善跨境账户服务、人民币产品供给和信息披露,上海有条件提升人民币资产对长期国际资本的吸引力,并推动家办业务与人民币国际使用相互促进。
第八,身份入口绑定。上海可以借鉴新加坡将全球投资者计划与家办发展相衔接的经验,把国际家族的投资经营需求与外籍专业人才服务统筹考虑。在现行出入境、居留和人才管理制度下,上海已具备外国人来华工作许可、外国人永久居留申请服务以及有关人才便利化措施,可以完善办理指引,帮助符合条件的家族成员及专业人员了解适用渠道。
在具体实施中,可以由家办服务协调机制联合人才服务窗口,整理投资管理人员、家族企业经营者和跨境专业顾问常见的工作、居留及执业需求,说明申请资格和办理程序。对于确有长期经营安排的家办,可在符合法定条件的前提下提供人才招聘、工作许可、居留手续和专业服务机构对接等咨询。涉及境外律师、税务顾问和金融从业人员的业务,应继续遵守境内执业资格及金融监管要求,避免将家办设立与身份资格直接等同。
资料来源
1. Monetary Authority of Singapore. Revised Framework for Single Family Offices to take effect on 15 June 2026. 12 June 2026.
2. Monetary Authority of Singapore. Licensing Exemption Framework for Single Family Offices, FAQs, 2026.
3. Monetary Authority of Singapore. FDD Circular 05/2026: Tax Incentive Schemes for Funds. 31 July 2026.
4. Baker McKenzie. Singapore: Tax Incentives Changes for Funds and Family Offices. 18 August 2026.
5. RSM Singapore. MAS Updates on Tax Incentive Schemes for Single Family Office Funds in Singapore. 2026.
6. Accounting and Corporate Regulatory Authority. Variable Capital Company: Key Features, Eligibility & Requirements. Updated 29 January 2026.
7. Accounting and Corporate Regulatory Authority. Overview of Managing a Variable Capital Company. Updated 16 March 2026.
8. Inland Revenue Authority of Singapore. Donations and Tax Deductions: Philanthropy Tax Incentive Scheme for Family Offices. 2026.
9. Singapore Economic Development Board. Global Business Families. 2026.
10. Singapore Parliamentary written answers, 5 February 2025: Single Family Offices Awarded Tax Incentives and Employment by SFOs.
11. Knight Frank. The Wealth Report 2026. April 2026.
12. DBS. DBS Multi Family Office Foundry VCC achieves SGD 1 billion AUM. 23 September 2025.
13. DBS Group. Annual Report 2025. 2026.
14. Wealth Management Institute. Certified Family Office Practitioner Programme. 2026.
15. Wealth Management Institute & Family Firm Institute. Asia’s Succession Moment. 2025.
16. Campden Wealth & BNP Paribas Wealth Management. The Asia-Pacific Family Office Report 2025. 2025.
17. PwC. Location Guide for Family Office 2026. 2026.
18. 上海市人民政府办公厅:《关于深化上海全球资产管理中心建设的若干意见》,2026年5月28日。
19. 中国人民银行、国家发展改革委、金融监管总局、中国证监会、国家外汇局、上海市人民政府:《上海国际金融中心发展离岸金融行动方案》,2026年6月11日。
20. Singapore Economic Development Board. Global Business Families. 2026.
21. Monetary Authority of Singapore. Financial Institutions Directory: family office related Capital Markets Services licensees. Updated August 2026.
22. Institute of Banking and Finance Singapore. Private Banking and Family Office Workgroup; Family Office Skills Maps. 2026.
23. Inland Revenue Authority of Singapore. Donations and Tax Deductions: Philanthropy Tax Incentive Scheme for Family Offices. 2026.
24. Accounting and Corporate Regulatory Authority. Registering and Post-registration Guide for Variable Capital Companies. Updated 2026.
25. 上海市人民政府:《上海国际金融中心发展离岸金融行动方案》,2026年6月18日。